

財産や借金が不明で相続放棄するか悩む5つの典型ケース
大切なご家族が亡くなられた後、悲しみが癒えないうちにやってくるのが「相続」の問題です。当事務所にご相談に来られる方の中でも、「相続放棄をしたほうがいいのか、それとも普通に相続したほうがいいのか決められない」と深く悩まれている方は非常に多くいらっしゃいます。
相続放棄をするか悩んでしまう最大の理由は、判断材料である「プラスの財産」と「マイナスの財産(借金)」の全体像が揃わないまま、民法第915条で定められた「自己のために相続の開始があったことを知った時から3か月の期限(熟慮期間)」が刻一刻と迫ってくることにあります。
まずは、私たちが実務の現場でよくご相談をお受けする、判断に迷いやすい5つの典型的なケースをご紹介します。ご自身の状況と重なるものがないか確認してみてください。
- ①故人と長年疎遠・別居しており手がかりが全くないケース
親御さんやご親族と何十年も連絡を取っておらず、どこにどの銀行の通帳があるのか、どんな郵便物が届いているのかすら全く分からない状態です。見知らぬ土地に不動産を持っている可能性や、消費者金融から借り入れをしている可能性もゼロではなく、最初の一歩をどこから踏み出せばよいか途方に暮れてしまいます。 - ②督促状やカード明細が見つかったが借金の総額が分からないケース
遺品の中から消費者金融のカードや1通の督促状が見つかったものの、「他にも借りている会社があるのではないか」「総額でいくらになるのか」が見えないケースです。預貯金でカバーできる程度の金額なのか、それとも到底返せない額なのかが分からず、判断がストップしてしまいます。 - ③故人が自営業・会社経営者等で事業用債務や連帯保証の可能性があるケース
個人としての借金は見当たらなくても、生前に商売をしていたり、知人や親族の借金の「連帯保証人」になっていたりする可能性がある場合です。連帯保証債務は、主債務者(本来のお金を借りた人)が順調に返済している間は請求書が届かないため、表面化しにくいという怖さがあります。 - ④ネット銀行・ネット証券・暗号資産などデジタル遺産の有無が見えないケース
近年急速に増えているのが、紙の通帳や取引報告書が存在しない「デジタル遺産」のケースです。スマートフォンやパソコンのロックが解除できず、ネット銀行の預金やネット証券の株式、あるいはFXや暗号資産(仮想通貨)の取引による思わぬ資産・負債があるのかどうか、外からは全く見えません。 - ⑤実家などの不動産はあるが換金価値と負債のどちらが大きいか判断できないケース
「地方に実家の土地と建物があるけれど、売れたらいくらになるのか分からない」というお悩みです。固定資産税の評価額はついていても、実際に買い手がつくのか、解体費用や管理費用でかえってマイナスになるのではないかという点と、残っている借金の額を天秤にかける必要があります。
これら5つのどのケースに当てはまる場合でも、解決に向けた第一歩は共通しています。それは、「遺品の片付けや借金の返済に手をつける前に、まず3か月の期限を正確に押さえ、優先順位どおりに財産と借金を調べること」です。
なお、相続放棄の基本的な仕組みや期限の数え方、手続きの全体像については、相続放棄は借金も消える?申述期限と費用、注意すべきポイントで体系的に解説していますので、あわせて参考にしてください。
相続放棄の判断材料を集める財産・借金の調査手順
財産や借金が分からないという漠然とした不安から抜け出すためには、3か月の熟慮期間内に「何を」「どの順番で」確認すべきか、具体的な道筋を立てることが欠かせません。
実務上の鉄則は、どこか一か所の照会だけで安心せず、「マイナスの財産(借金・保証債務・税金等の滞納)」と「プラスの財産(預貯金・不動産・保険など)」の両面から並行して手掛かりを集めることです。そして、集めた情報を「すでに金額まで確認できたもの」と「照会中で回答待ちのもの・未確認のリスク」に分けて整理していきます。全体像を一覧化して冷静に比較できるよう、調査と並行して相続財産目録の形にまとめていくと、その後の判断がぐっとスムーズになります。
ここからは、具体的な3つの調査ステップと、見落としを防ぐための注意点を順番に見ていきましょう。
自宅の郵便物・契約書・通帳の履歴から手掛かりを探す
もっとも即効性があり、今日からすぐに始められる初動調査が、亡くなられた方のご自宅にある遺品や書類からの情報収集です。以下の3つのポイントに絞って確認を進めてください。
1. 郵便物のチェックと保管
ポストに届いている郵便物や、部屋に保管されている封書を確認します。消費者金融やクレジットカード会社からの督促状、債権回収会社(サービサー)からの通知書、裁判所からの特別送達、市区町村からの納税通知書などは最重要の手掛かりです。
ここで大切なのは、封筒ごと保管し、受け取った日付をメモしておくことです。また、借金が長期間滞納されているケースでは、元の貸主から債権回収会社へ債権譲渡(債権の買い取り)が行われていることがあります。元の会社からの古い通知と、回収会社からの新しい通知の両方が見つかった場合、同じ借金を二重にカウントしてしまわないよう、「契約番号」や「原債権者名」を落ち着いて照合してください。
2. 預金通帳や取引明細の履歴チェック
手元にある通帳を記帳し、過去1〜2年分の引き落とし履歴を細かく確認します。毎月決まった日に引き落とされている住宅ローンやカードローン、クレジットカード会社への支払い、あるいは使途不明の個人名への振込などがあれば、そこから取引のある金融機関や債権者を特定できます。
ただし、銀行の窓口で手続きをする際は「調査のための残高証明書の発行や取引履歴の照会」にとどめ、「口座の解約や預金の払い戻し」は絶対に行わないでください。預金を引き出して使ってしまうと、相続を認めた(単純承認した)とみなされ、後から多額の借金が見つかっても相続放棄ができなくなる恐れがあるためです。
3. 契約書類・カード類・スマートフォンの確認
金銭消費貸借契約書(借用書)やクレジットカードの利用明細、財布の中のキャッシュカードやローンカードを探します。あわせて、故人のスマートフォンやパソコンが確認できる状態であれば、インストールされているネット銀行・ネット証券のアプリや、メールボックスに届いている「ご利用明細のお知らせ」「引き落としのご案内」といった通知メールの件名から、紙の書類が残っていない取引先の手掛かりを掴むことができます。
信用情報機関3社へ開示請求して金融機関の借入れを調べる
自宅の遺品だけでは「他にも隠れた借金があるのではないか」という不安が拭えない場合、もっとも確実性が高い方法が「信用情報機関」への情報開示請求です。
信用情報機関とは、個人のクレジットカードやローンの契約内容、返済状況、延滞の有無などを記録・管理している機関のことです。日本には以下の3つの機関があり、それぞれ加盟している金融機関の業態が異なります。借入れを漏れなく把握するためには、3社すべてに対して法定相続人として開示請求を行うのが基本です。
| 信用情報機関名 | 主な加盟業態 | 分かる主な借入れ情報 |
|---|---|---|
| CIC(株式会社シー・アイ・シー) | クレジットカード会社、信販会社、消費者金融、携帯電話会社など | カードのキャッシング・ショッピング残高、割賦販売(スマホ本体代など)の未払金 |
| JICC(株式会社日本信用情報機構) | 消費者金融、クレジットカード会社、信販会社、金融機関の保証会社など | 消費者金融のカードローン残高、信用保証会社の代位弁済情報など |
| KSC(全国銀行個人信用情報センター) | 都市銀行、地方銀行、信用金庫、信用組合、農協、労働金庫など | 銀行のカードローン、住宅ローン、マイカーローン、教育ローンなどの借入残高 |
法定相続人による開示請求は、主に郵送での手続きとなります(一部機関ではWeb申請等に対応している場合もありますが、相続人からの請求は書類確認のため郵送が基本となります)。手続きには、故人の死亡の事実と請求者との相続関係が分かる戸籍謄本等、請求者ご自身の本人確認書類、手数料(定額小為替や開示利用券など)が必要となり、申し込んでから結果が届くまでに通常1〜2週間ほどかかります。
ここで、専門家として必ずお伝えしておきたい重大な注意点があります。それは、「信用情報機関の開示結果に何も載っていなかった=故人の借金はゼロである、という証明にはならない」ということです。
なぜなら、登録元の金融機関が契約者の死亡の事実を確認すると、その時点で信用情報機関から契約情報が削除されたり、一定の保有期間が経過した古い延滞情報(債権回収会社へ譲渡された後の債務など)は登録から消えていたりする場合があるからです。また、銀行の住宅ローンが見つかった場合には、「団体信用生命保険(団信)」に加入していれば保険金でローンが完済されるため、団信の適用対象になるかどうかも銀行へ別途確認する必要があります。
信用情報に載らない保証債務・税金滞納・プラス財産を確認する
信用情報機関への照会は非常に有効ですが、そこにはそもそも登録されない性質の負債や、それと対比すべきプラスの財産の調査も並行して進めなければなりません。
【信用情報に載らないマイナスの財産】
- ①個人間の借金:友人、知人、親族、勤務先などから個人的にお金を借りている場合、信用情報には一切記録されません。自宅に借用書や念書がないか、通帳に個人名義での定期的な入出金がないかを確認します。
- ②連帯保証債務(特に第三者の保証人):故人が自分でお金を借りたのではなく、他人の借金や会社の借り入れの「連帯保証人」になっていたケースです。保証人に関する情報が登録されるかどうかは信用情報機関や契約・保証の種類(個人契約の保証か法人代表者としての保証かなど)によって異なり、そもそも信用情報機関に加盟していない取引先や個人間の保証債務も記録されないため、開示結果だけで保証債務を網羅することはできません。また、主債務者が順調に返済している間は督促状も届かないため、自宅の金庫や書斎に「保証契約書」の控えがないか徹底的に探す必要があります。
- ③税金・社会保険料等の滞納や公共料金等の未払い:所得税、住民税、固定資産税、国民健康保険料などの滞納や、家賃・医療費・施設利用料の未払いも信用情報には載りません。特に税金や社会保険料の滞納は、自己破産をしても免責されない強い債権ですが、相続放棄をすれば支払義務を免れることができます。市区町村役場の税務課や年金事務所、届いている督促状などから未納額を確認しましょう。
【対比すべきプラスの財産と対象外の財産】
プラスの財産については、預貯金や株式などの有価証券に加え、不動産の価値を正確に把握することが重要です。自宅に固定資産税の納税通知書が見当たらない場合でも、不動産がある市区町村役場で「名寄帳(なよせちょう)」や「固定資産評価証明書」を取得し、法務局で登記事項証明書(登記簿謄本)を取り寄せることで、亡くなった方の不動産調査を進めることができます。ただし、名寄帳や評価証明書は各自治体の管轄内にある物件に限られ、私道などの非課税物件が記載されない自治体もある点に注意が必要です。どの自治体に不動産を持っているか見当がつかない場合には、法務局で全国の登記記録から故人名義の不動産を検索できる「所有不動産記録証明制度」も活用できます(ただし、登記上の氏名・住所と検索条件が一致しない物件や未登記物件などは抽出されないため、遺品の手掛かり等とあわせて確認することが大切です)。
不動産を確認する際は、登記簿の「乙区」という欄を見て抵当権や根抵当権(借金の担保)が設定されていないかをチェックしてください。また、固定資産税評価額が数百万円と記載されていても、実際には買い手がつかず売却できない(換金価値がない)ケースや、維持管理費ばかりがかかるケースも少なくありません。「実際にいくらで売れるのか」という現実的な視点で見積もることが大切です。
なお、特定の受取人が指定されている生命保険金(死亡保険金)や、故人が受け取るはずだった未支給年金は、法律上「故人の遺産(相続財産)」ではなく「受取人ご自身の固有の財産」と扱われます。これらは原則として相続放棄をしても受け取ることができるため、借金とプラス財産を比較する際の損得計算(遺産総額)からは切り離して確認しておくのがポイントです。
調査で判明した状況に応じた3つの選択肢の判断基準
一通りの調査を行うと、手元には「確認できたプラス財産」「確認できたマイナス財産」「どうしても確認しきれない不明なリスク」の3つの情報が集まってきます。これらを突き合わせたうえで、相続人は以下の3つの選択肢からどの道に進むかを決断することになります。
- 単純承認:プラスの財産もマイナスの財産も、すべて無条件で引き継ぐ方法(特別な手続きは不要)。
- 相続放棄:プラスの財産もマイナスの財産も一切引き継がず、最初から相続人ではなかったことになる方法(家庭裁判所へ単独で申述)。
- 限定承認:引き継ぐプラスの財産の範囲内でだけ借金などを返済し、もし財産が余れば手元に残す方法(家庭裁判所へ相続人全員で申述)。
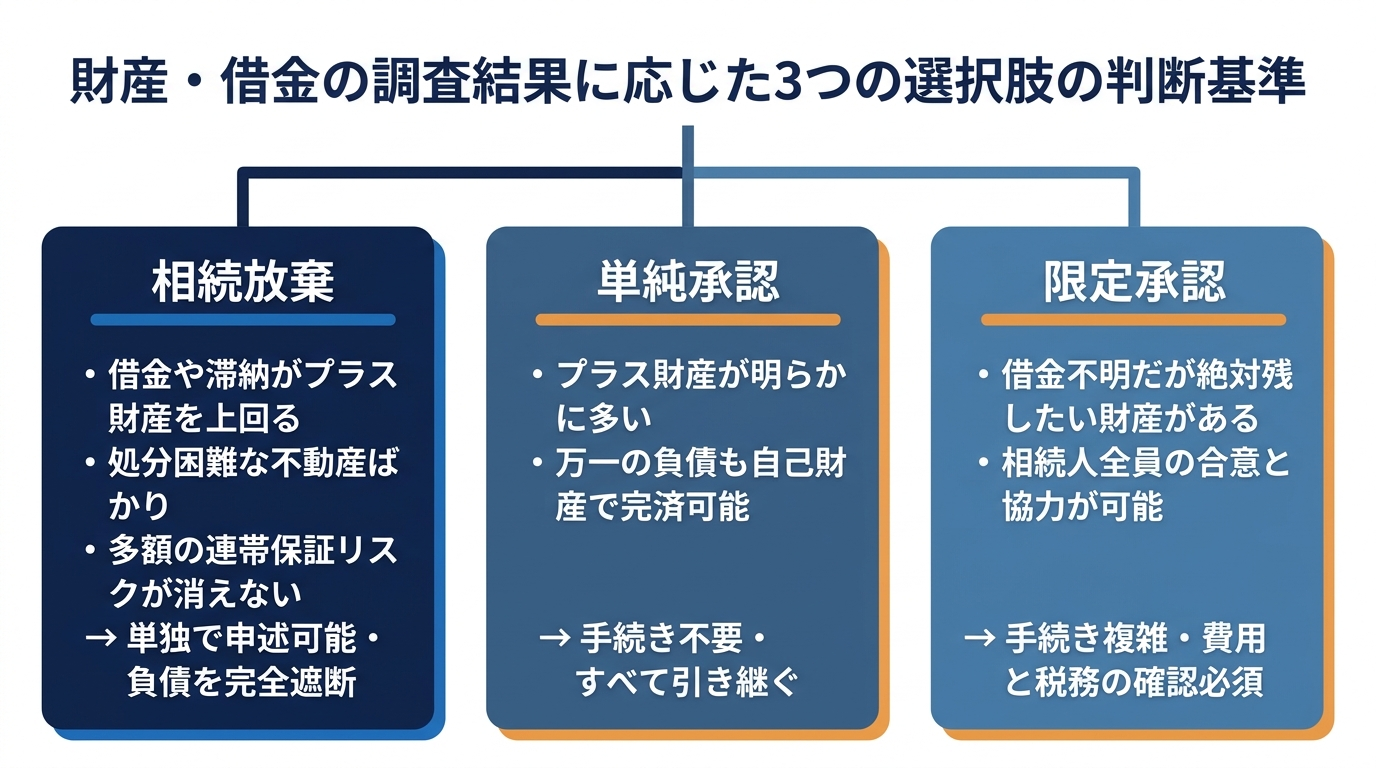
財産や借金に一部不明点が残るケースにおいて、どのように選択肢を絞り込めばよいのか、実務的な判断基準を解説します。
債務超過や多額の保証債務が疑われるなら相続放棄を軸にする
調査の結果、次のような状況に当てはまる場合は、迷わず「相続放棄」を第一の選択肢(判断の軸)に据えるべきです。
- 借金や税金等の滞納額が、プラスの財産を明らかに上回っている(債務超過)場合
- プラスの財産が、買い手のつかない地方の土地など「処分困難な不動産」ばかりで、手元の現金では負債をカバーできない場合
- 現時点で判明している借金は少なくても、事業用債務や他人の連帯保証債務など「後から巨額の請求が発生するリスク」をどうしても排除できない場合
特に2つ目の不動産については注意が必要です。「土地があるから借金よりプラスのはずだ」と安易に単純承認してしまうと、借金の返済義務だけを現金で背負い込み、売れない土地の固定資産税や草刈りなどの管理負担まで抱え込むことになりかねません。近年は一定要件のもとで土地を国に引き取ってもらう相続土地国庫帰属制度も始まっていますが、審査要件や負担金のハードルがあり、借金そのものを免れることはできません。
もちろん、相続放棄には注意点もあります。家庭裁判所で一度相続放棄が受理されると、「後から高額な株式や暗号資産が見つかったので、やっぱり放棄を取り消したい」と思っても、原則として撤回することはできません。
しかし、逆に単純承認を選んだ後に数千万円の連帯保証債務や事業借入金が発覚すれば、ご自身の預貯金や給与、マイホームといった生活基盤そのものが脅かされてしまいます。単純承認を選んでよいのは、「万が一、後から想定外の借金が出てきても、自分自身の財産から問題なく完済できる見通しが立つ(または借金リスクが限りなくゼロに近いと確信できる)」という条件を満たす場合です。ご自身とご家族の平穏な生活を守るためには、負債リスクを確実に遮断できる相続放棄を軸に考えるのがもっとも安全な判断といえます。
借金が不明でも財産を残したい場合の限定承認と現実的な注意点
「借金がいくらあるか正確には分からないけれど、プラスの財産の範囲内でだけ借金を払って、余ったら受け取りたい」「先祖代々の自宅不動産や、家業に必要な資産だけはどうしても手放したくない」――このようなご希望をお持ちの方が必ず目を留められるのが「限定承認」という制度です。
確かに、法律の仕組みだけを見れば、限定承認は「借金が不明なとき」にぴったりの選択肢に見えます。しかし、実務の現場において限定承認が選ばれるケースは極めて少ないのが現実です。それには、相続放棄ほど簡単には選べない3つの大きなハードルがあるからです。
- 共同相続人「全員」が一致して申し立てる必要がある
各自が単独で手続きできる相続放棄とは異なり、限定承認は法定相続人全員が足並みを揃えて家庭裁判所に申し立てなければなりません。相続人のなかに1人でも「手続きが面倒だから嫌だ」と反対する人や、疎遠で行方不明・連絡不通の人がいると、その時点で限定承認は利用できません(ただし、他の相続人が相続放棄をして、残った相続人全員で限定承認をすることは可能です)。 - 清算手続きの負担と費用が極めて大きい
限定承認が受理された後は、家庭裁判所から選任された相続財産清算人(または相続人自身)が、法律に則った厳格な清算手続きを行わなければなりません。具体的には、正確な財産目録の作成、官報への公告(債権者への名乗り出の呼びかけ)、判明している債権者への個別通知、不動産の競売による換価(現金化)、債権額に応じた按分配当など、まるで企業の破産管財手続きのような複雑な処理が求められます。
もし「自宅不動産を競売にかけずに手元に残したい」という場合は、家庭裁判所が選任した鑑定人の評価額を支払う「先買権(さきがいけん)」という権利を行使する必要があり、数十万円の鑑定費用と、不動産評価額に相当するまとまった自己資金を用意しなければなりません。 - 「みなし譲渡所得課税」など税務上の負担が生じる可能性がある
見落とされがちなのが税金の問題です。限定承認をすると、税法上「亡くなった方が死亡した時点で、相続人に対して財産を時価で売却した(譲渡した)」とみなされる仕組みになっています。そのため、故人が昔から持っていた土地や株式などが値上がりしていた場合、「みなし譲渡所得税」という税金が発生することがあります(この税金は故人の準確定申告として計算され、限定承認の対象となる負債として扱われますが、税理士を交えた専門的な税務計算が不可欠になります)。
このように、限定承認は「とりあえず借金が不明だから選んでおこう」と気軽に使える手続きではありません。「相続人全員の強い協力体制があること」「費用と時間をかけてでも絶対に守りたい明確な財産があること」の2つが揃っている場合にのみ、専門家と綿密にシミュレーションしたうえで検討すべき選択肢だとお考えください。
3か月以内に調査が終わらないときは熟慮期間の伸長を検討する
ここまでご紹介した調査を一生懸命進めていても、「信用情報機関や銀行からの回答がまだ届かない」「遠方の不動産や事業債務の調査が複雑で、どうしても3か月以内に全体像が掴めない」という事態に直面することがあります。
このとき、もっとも注意していただきたいのは、「今現在、財産を一生懸命調査している最中だからといって、自動的に3か月の期限が延びるわけではない」ということです。何の手続きもしないまま3か月が経過してしまうと、法律上は単純承認したとみなされ、原則として相続放棄ができなくなってしまいます。
もし期限内に判断材料が揃わない場合は、3か月の期限が切れる前に、家庭裁判所へ「相続の承認又は放棄の期間の伸長(いわゆる熟慮期間の伸長)」の申立て(民法第915条第1項ただし書)を行うことで、調査と判断のための期間を延ばしてもらえる可能性があります。なお、万が一すでに3か月の期限を過ぎてしまってから多額の借金が発覚したようなケースについては、相続放棄の3ヶ月期限を過ぎた場合の対処法もあわせてご確認ください。
期間の伸長が認められやすい事情と申立ての基本要件
熟慮期間の伸長は、申し立てれば無条件で認められるわけではありません。家庭裁判所が「確かに3か月間で財産を調べ尽くすのは難しかっただろう」と納得できるだけの合理的な理由が必要です。
たとえば、「仕事や葬儀後の対応が忙しくて調べる暇がなかった」「放棄するかどうか気持ちの整理がつかず迷っている」といった抽象的・主観的な理由では、認められない可能性が高くなります。実務上、期間の伸長が認められやすいのは次のような具体的な事情がある場合です。
- 故人の財産や不動産が全国各地に多数点在しており、所在の特定や評価に時間がかかっている
- 故人が自営業や会社経営をしており、取引先との債権債務や連帯保証債務の調査が多岐にわたる
- 故人と長年疎遠で手元に資料が全くなく、金融機関や信用情報機関へ開示請求を行って現在その回答を待っている状態である
- 先順位の相続人が相続放棄をしたことで次順位の相続人となったが、先順位者とも疎遠で遺産の情報がなく、自分が相続人になったことを知ってから3か月以内では一からの調査が完了しない
なお、4つ目のケースのように、お子様などが先に放棄をした結果、親御さんやご兄弟へと相続放棄の手続きの範囲と次順位者への影響が及んだ場合、次順位の方の熟慮期間は「先順位者が相続放棄をして自分が相続人になったことを知った時」から原則3か月間となります。死亡時から計算してすでに3か月を過ぎていても直ちに期限切れになるわけではありませんが、先順位者から事情を聞き出せず独自に調査を進める必要があり、ご自身の3か月の期限内に調査が終わらない場合には、期間伸長が認められやすい事情となります。
| 申立先 | 被相続人(亡くなった方)の最後の住所地を管轄する家庭裁判所 |
|---|---|
| 申立期限 | もとの3か月の熟慮期間内(※消印有効ではなく、期限内に裁判所へ書類が到達している「到達主義」が原則です) |
| 申立人 | 期間を伸長したい各相続人(利害関係人や検察官も申立て可能) |
| 主な費用(実費) | 対象となる相続人1人につき収入印紙800円分+ 連絡用の郵便切手(裁判所により数百円〜数千円程度)+ 戸籍謄本等の取得実費 |
| 伸長される期間 | 裁判所の裁量によりますが、実務上は「1か月〜3か月程度」の伸長が認められるケースが一般的です |
期間伸長を申し立てる際の注意点と放棄へ切り替える判断
期間の伸長を申し立てるにあたっては、失敗を防ぐために押さえておくべき3つの実務上の注意点があります。
1. 申立書には「これまでの調査経過」を時系列かつ具体的に書く
家庭裁判所に提出する申立書には、単に「財産が不明なため」と一言書くだけでは不十分です。「〇月〇日に死亡の事実を知り、〇月〇日に自宅の遺品を調査した」「〇月〇日に信用情報機関3社へ開示請求書を郵送し、現在その回答待ちである」「判明した〇〇銀行の履歴照会にさらに約1か月を要する見込みであるため、〇月〇日まで3か月間の期間伸長を求める」というように、自分が怠けていたわけではなく、手を尽くしているが物理的に時間が足りないことを客観的な資料(開示請求の控えなど)とともに示すことが大切です。
2. 熟慮期間は「相続人ごと」に別々に進行する
ここは非常に誤解が多いポイントですが、代表者1人が期間伸長を申し立てても、他の相続人の期限は延びません。たとえば、配偶者と子ども2人の計3人が全員「まだ放棄するか迷っている」という場合、3人それぞれが自分の名前で期間伸長の申立てを行う必要があります。1人だけ申し立てて安心していると、他のご家族が期限切れになってしまうため十分ご注意ください。
3. 「期間伸長」か「そのまま即放棄」かを冷静に天秤にかける
期間伸長は、あくまで「調査するための時間を稼ぐ手続き」にすぎません。伸長が認められたとしても、延びた期限のなかで改めて「相続放棄をするか、単純承認するか」を決め、放棄するならもう一度家庭裁判所へ「相続放棄の申述」を行うという二段階の手間がかかります。
もし、現時点の調査で「すでに借金のほうが多そうだ(債務超過が濃厚だ)」「プラスの財産があったとしても、特に執着して引き継ぎたいものはない」という状況であれば、わざわざ期間伸長を挟まずに、最初から3か月以内にそのまま相続放棄を申述してしまったほうが、手続きの手戻りやリスクがなく確実な場合も多いのです。残りの日数と、これ以上調査を続けてプラスに転じる見込みがあるかどうかを天秤にかけて判断することをおすすめします。
相続放棄するか悩む段階で絶対に避けるべき3つの行動
財産や借金の調査を進めている最中や、熟慮期間の伸長が認められて判断を保留している期間中に、絶対に気をつけなければならない落とし穴があります。それは、民法第921条に定められた「法定単純承認(ほうていたんじゅんしょうにん)」です。
ご本人に「相続します」というつもりが全くなくても、法律が定める一定の行為をしてしまうと、自動的に「単純承認した(借金も含めてすべて相続することを認めた)」とみなされ、その瞬間から、後からどれほど巨額の借金が見つかっても一切相続放棄ができなくなってしまいます。判断がつく前の段階では、以下の3つの行動を絶対に避けてください。
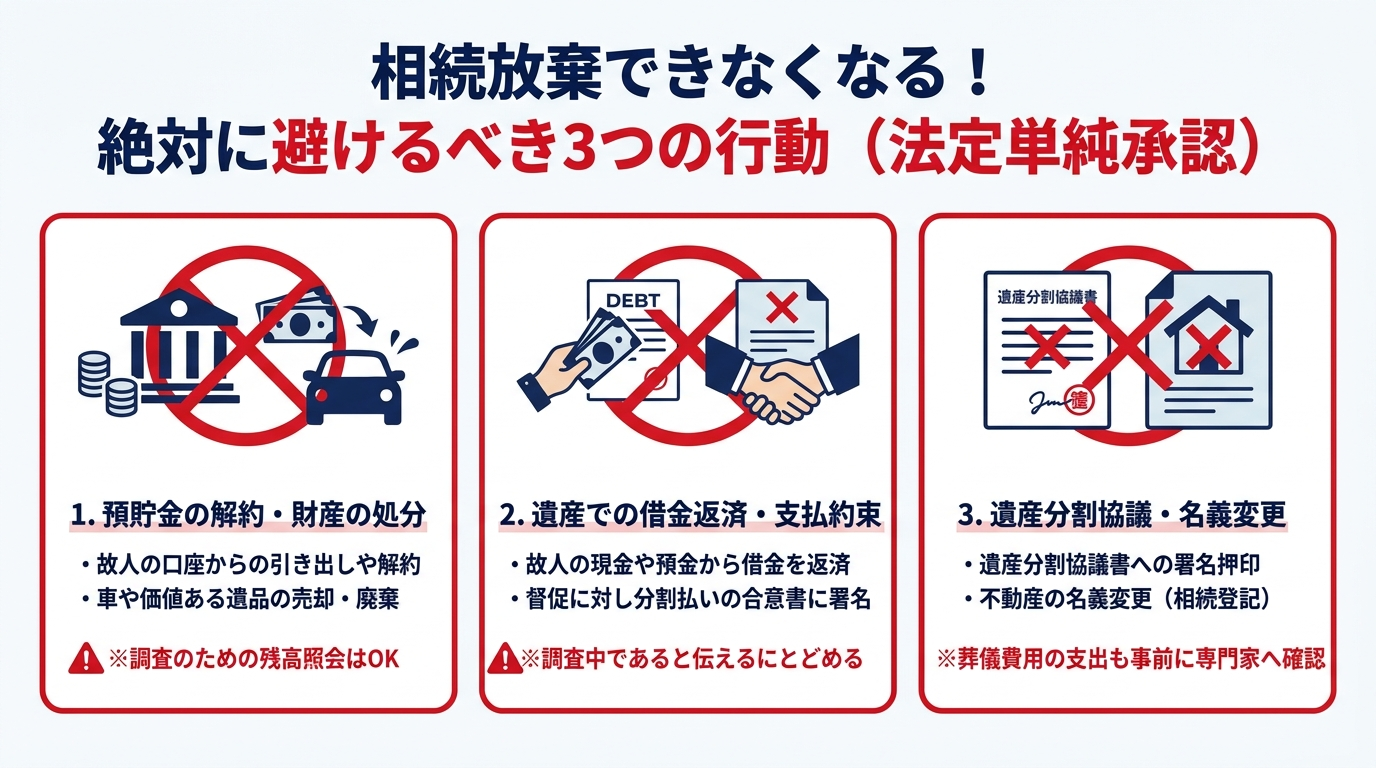
① 故人の預貯金の引き出し・解約や、財産の売却・廃棄
もっとも頻繁に起こる失敗が、故人の銀行口座からお金を引き出してしまうことです。口座が凍結される前だからといってキャッシュカードで預金を引き出したり、窓口で解約・払い戻しを受けたりして自分のために使ってしまうと、「相続財産の処分」にあたり法定単純承認とみなされるリスクが極めて高くなります。先述のとおり、「調査のための残高照会・履歴取得」と「お金を動かす解約・払戻し」は全く別物として厳格に区別してください。
また、自宅にあったタンス預金を使ってしまうことや、資産価値のある自動車・貴金属・骨董品・ブランド品などを売却・廃棄すること、故人が借りていた賃貸マンションの契約を自己判断で解約して敷金を受け取ることなども「処分行為」とみなされる恐れがあります。実家の遺品整理や建物の解体なども、判断が決まるまでは手をつけないのが鉄則です。なお、相続放棄をした後の実家や遺品との関わり方については、相続人全員が相続放棄した場合の不動産の管理責任と手続きで詳しく解説しています。
② 故人の遺産を使った借金の返済や、債権者への安易な支払約束
調査中に消費者金融や債権回収会社から厳しい文面の督促状が届いたり、電話がかかってきたりすると、驚いて「とりあえず今月分の数千円だけでも払っておこう」と支払ってしまう方がいらっしゃいます。しかし、故人が残した現金や預貯金を使って一部の債権者に借金を返済する行為も、遺産を処分したとみなされ、相続放棄の道を閉ざす原因になります。
債権者から連絡が来た場合は、慌てて支払ったり、「私が代わりに分割で払います」といった合意書(債務承認弁済契約書など)に署名・捺印したりせず、「現在、相続財産を調査中であり、相続放棄をするか検討しているためお支払いできません」と冷静に伝えるにとどめてください。
③ 遺産分割協議や不動産の名義変更を行うこと
ご家族の間で「とりあえず実家の名義だけお母さんに変えておこう」「この預金は長男が引き継ぐという遺産分割協議書にハンコを押しておこう」といった手続きを進めてしまうことも、当然ながら相続を前提とした処分行為(法定単純承認)にあたります。
※なお、よくご質問をいただく「葬儀費用の支払い」については、世間一般的な常識の範囲内(身分相応)の葬儀費用であれば、故人の預貯金から支払っても直ちに法定単純承認にはあたらないとした裁判例があります。しかし、「いくらまでなら常識の範囲内か」という明確な金額基準はなく、墓石の購入費用や初七日・四十九日以降の法要費用などを故人の口座から出すと処分行為と疑われるリスクがあります。迷う支出がある場合は、自己判断で故人の口座からお金を動かさず、支払う前に必ず司法書士などの専門家へご確認ください。また、相続人ご自身のお金(固有財産)から葬儀費用等を支払った場合には、明細や領収書をすべて保管しておきましょう。
財産や借金が分からず判断に迷ったら早めに司法書士へ相談を
亡くなられたご家族の財産や借金の全体像が見えず、「相続放棄をすべきか、それとも相続すべきか」と一人で悩み続けるのは、精神的にも非常に大きな負担になります。
当事務所にご相談に来られるお客様の中にも、「まずは自分で全部の資料を集めてから相談に行こうと思っていました」とおっしゃる方が少なくありません。しかし、個人での財産・債務調査は、信用情報機関の開示結果の読み解き方や、連帯保証債務・税金滞納の確認、不動産の実質的な評価などで見落としが生じやすく、何より「3か月(裁判所必着)」という期限は、葬儀や日々の生活に追われているうちにあっという間に過ぎてしまいます。
だからこそ、「すべての資料が揃ってから」ではなく、「何からどう調べればよいか迷った段階」や「期限が迫っていて焦りを感じた段階」で、一日でも早く専門家へご相談いただくことが、後悔のない選択をするための最大のポイントになります。司法書士にいつ何を相談できるのか詳しく知りたい方は、相続手続きを司法書士に依頼すべき理由と業務範囲の記事もぜひご覧ください。
3か月の期限が過ぎてしまってから「あのとき相談しておけばよかった」と悔やむことがないよう、まずは現在のお悩みをお聞かせください。お帰りの際には、来所されたときよりも「楽な気持ち」になっていただけるよう、私たちが全力でお力になります。

当事務所は兵庫県尼崎市を拠点に、相続や遺言に関する手続きをサポートしています。相続手続きでは、戸籍収集や遺産分割協議書の作成、不動産の名義変更など、複雑な手続きを一括してお任せいただけます。また、遺言書の作成支援も行っており、将来の相続に備えた適切なアドバイスを提供しています。
初回のご相談や費用のお見積もりは無料で承っておりますので、お気軽にご相談ください。
当事務所は兵庫県尼崎市を拠点に、相続や遺言に関する手続きをサポートしています。相続手続きでは、戸籍収集や遺産分割協議書の作成、不動産の名義変更など、複雑な手続きを一括してお任せいただけます。また、遺言書の作成支援も行っており、将来の相続に備えた適切なアドバイスを提供しています。
初回のご相談や費用のお見積もりは無料で承っておりますので、お気軽にご相談ください。


