

令和9年3月31日が期限となる相続登記の対象条件
令和6年(2024年)4月1日から相続登記が義務化され、これから発生する相続だけでなく、義務化より前に発生していた過去の相続もすべて手続きの対象となりました。相続登記の義務化に関する制度の全体像や基本的なルールについては、相続登記の義務化はいつから?罰則と手続きの流れを司法書士が解説で体系的に解説しています。
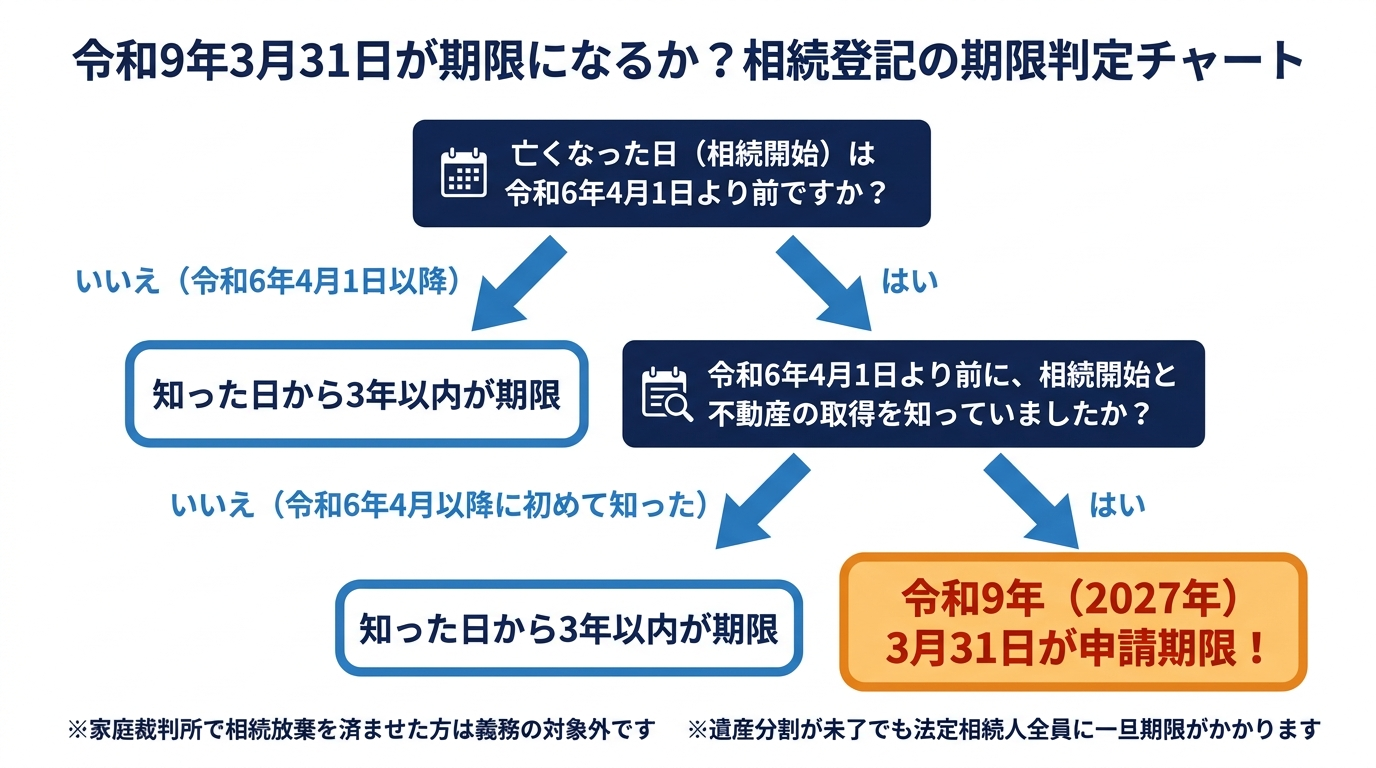
ここで押さえておきたいのは、名義変更を終えていないすべての不動産が一律に同じ期限になるわけではないという点です。「いつ相続の開始と不動産の取得を知ったか」「遺言や遺産分割の状況はどうなっているか」という条件によって、令和9年(2027年)3月31日が期限となるかどうかが決まります。
まずはご自身の状況が令和9年3月31日の期限対象にあたるのか、具体的な判定基準を確認していきましょう。
令和6年4月より前に相続を知っていた場合は対象
令和9年(2027年)3月31日が申請期限となる最も代表的なケースは、義務化の施行日である令和6年4月1日よりも前に相続が開始しており、かつ施行日より前に「ご自身のために相続があったこと」と「その不動産の所有権を取得したこと」の両方を知っていた場合です。
不動産登記法第76条の2および改正附則により、過去の相続については施行日から3年間の猶予期間(経過措置)が設けられています。そのため、施行日時点ですでに相続と不動産の存在を認識していた方は、施行日から3年後の令和9年3月31日が申請期限となります。
たとえば、以下のようなケースはすべて令和9年3月31日が期限の対象です。
- 数年前に亡くなった親の法定相続人として、実家に住んでいる、または空き家のまま管理しており、自分が相続により取得したことを知りながら名義変更をしていない
- 祖父母や曽祖父母の代から何十年も名義が書き換えられていない土地や山林について、自分も相続人として権利を引き継いでいることを以前から知っていた
- 過去に遺産分割協議を行って自分が不動産を引き継ぐと決めたものの、法務局での登記申請を済ませていない
このように、「ご自身のために相続が開始し、亡くなった親族名義の不動産の所有権を相続により取得したことを令和6年3月以前から知っていた」という場合は、どれだけ昔の相続であっても令和9年3月31日までに手続きを行う必要があります(なお、ご自身が相続人ではない場合や、すでに遺産分割等で他の相続人が単独で取得することが決まっている不動産については、ご自身に申請義務は生じません)。
不動産の取得を知った時期で変わる期限の数え方
一方で、亡くなった時期が令和6年4月より前であっても、状況によって期限の数え方(起算点)が変わるケースや、そもそも義務の対象外となるケースがあります。判断を誤りやすい3つのパターンを整理しておきましょう。
1. 令和6年4月以降に初めて不動産の取得を知った場合
相続登記の3年期限は、単なる「死亡日」から数えるのではなく、「自己のために相続の開始があったことを知り、かつ、当該不動産の所有権を取得したことを知った日」から起算します。
そのため、親族が亡くなったのは何年も前であっても、令和6年4月1日以降に届いた役所からの通知や財産調査などによって初めて「亡くなった親族が不動産を持っていたこと」や「自分が相続人になっていたこと」を知った場合は、その知った日から3年以内が期限となります(経過措置の期限である令和9年3月31日と比較して、いずれか遅い方の日が適用されます)。
2. 遺産分割協議がまだ行われていない場合
「まだ誰が実家を継ぐか決まっていないから、自分の期限は始まっていないはず」と考える方も多いのですが、ここには注意が必要です。遺言書がなく、遺産分割協議もまとまっていない状態では、法律上、法定相続人全員が法定相続分の割合で不動産を取得している状態とみなされます。
したがって、将来的に不動産を取得しない予定の相続人を含め、法定相続人全員に対して、一旦「令和9年3月31日まで(または知った日から3年以内)」の申請義務がかかります。
3. 家庭裁判所で相続放棄を済ませた場合
家庭裁判所に申述して正式に受理された相続放棄をしている方は、最初から相続人ではなかったものとみなされるため、相続登記の義務は一切発生しません。なお、まだ手続きをしていないものの今から放棄を検討したい場合、原則となる相続放棄の3ヶ月期限は「自己のために相続があったことを知った時」から数えるルールになっており、事情によっては期限経過後でも認められる余地があります。ただし、相続人間の話し合いで「私は財産をもらわない」と伝えただけの事実上の放棄では登記義務を免れないため、明確に区別しておくことが大切です。
令和9年3月の期限から逆算する手続き4つのステップ
ご自身が令和9年3月31日の期限対象にあたる場合、そろそろ本格的な手続きを進めていく必要があります。「期限の令和9年3月までまだ数ヶ月あるから、年が明けてから動けば大丈夫だろう」と思われがちですが、実務の現場から見ると、今の時期からすぐに行動を起こすことが極めて重要です。
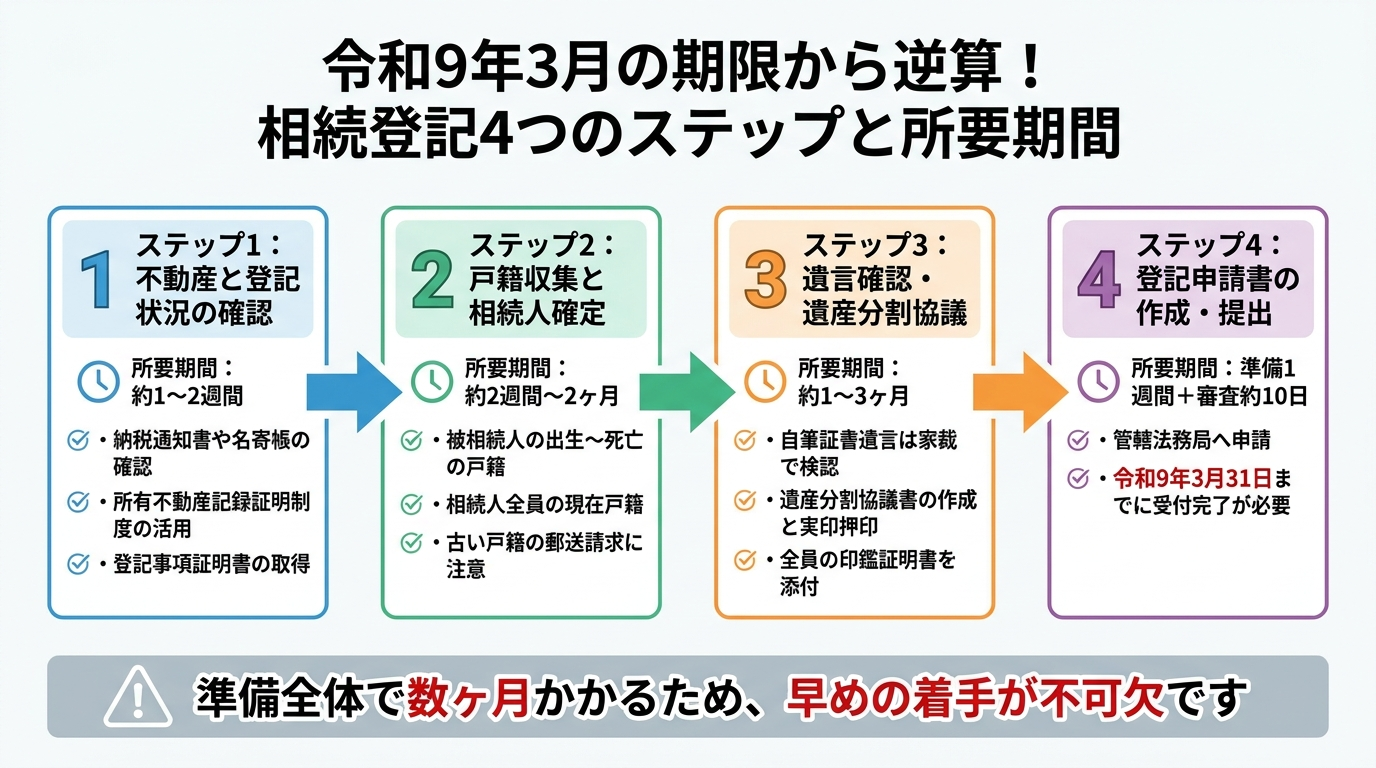
なぜなら、相続登記は法務局へ申請書を出して終わりではなく、その前段階である「対象不動産の正確な把握」「出生から死亡までの戸籍収集」「遺言書の検認や遺産分割協議」といった準備工程に、数週間から数ヶ月単位の時間を要するからです。特に過去の相続では、集めるべき戸籍が遠方の役所に散らばっていたり、相続人同士の連絡調整に時間がかかったりして、期限直前に動き出しても物理的に間に合わなくなるケースが少なくありません。
期限から逆算して余裕を持って完了させるために、今から進めるべき4つのステップと各工程の所要期間の目安を確認していきましょう。
ステップ1:対象不動産と現在の登記状況を確認する
【所要期間の目安:約1〜2週間】
最初に行うのは、名義変更が必要な不動産に漏れがないか、そして現在の登記簿上の名義人が誰になっているかを正確に調べることです。
まずはご自宅にある「固定資産税の納税通知書(課税明細書)」や、古い「権利証(登記済証・登記識別情報通知)」を探してみてください。ただし、課税明細書には非課税の私道や山林、保安林などが載っていないことがあります。漏れを防ぐためには、不動産がある市区町村役場で「名寄帳(なよりちょう)」を取得し、その自治体内で被相続人が所有している不動産を一覧で確認するのが有効です。もっとも、自治体によっては名寄帳にも非課税の土地・家屋が記載されない場合があるため、取得時に窓口で非課税資産の掲載有無を確認し、掲載対象外の物件がある場合は手元の権利証や周辺の公図・登記情報などと照合して調査しましょう。
また、令和8年(2026年)2月2日からは、法務局で「所有不動産記録証明制度」の運用が始まりました。この制度を利用すれば、請求時に指定した氏名・住所等の検索条件に基づき、被相続人が全国の登記記録上で所有権の登記名義人として記録されている不動産を一括して抽出・証明してもらうことが可能です。ただし、転居や婚姻等がある場合は旧住所・旧氏名を検索条件として適切に追加する必要があり、また先祖名義のままの不動産や未登記建物などはこの証明書だけでは把握できないため、名寄帳や手元の権利証といった他の資料と併用して確認することが大切です。
対象となる不動産が特定できたら、法務局で「登記事項証明書(登記簿謄本)」を取得します。ここで現在の所有者の欄を確認し、亡くなった親の名義になっているのか、あるいは祖父母や先々代の名義のままになっていないかをチェックしてください。より具体的な調査手順や書類の見方については、亡くなった方の不動産調査方法|相続の専門家が全手順を解説をご覧ください。
ステップ2:戸籍謄本等を集めて相続人を確定する
【所要期間の目安:約2週間〜2ヶ月】
不動産の状況が把握できたら、次は戸籍関係書類を集めて「誰が法定相続人にあたるのか」を法的に確定させます。一般的な相続登記では、主に以下の書類が必要です。
- 被相続人(亡くなった方)の出生から死亡までの連続した戸籍謄本(除籍謄本・改製原戸籍を含む)
- 被相続人の住民票の除票(または戸籍の附票)
- 法定相続人全員の現在の戸籍謄本
- 不動産を取得する人の住民票
令和6年(2024年)3月から始まった「戸籍の広域交付制度」により、ご自身の直系尊属(親や祖父母など)の戸籍であれば、遠方の本籍地へ郵送請求しなくても、最寄りの市区町村役場の窓口でまとめて取得できるようになりました。
しかし、広域交付制度には「兄弟姉妹やおい・めいの戸籍は取得できない」「コンピュータ化されていない古い紙の戸籍(一部の除籍や改製原戸籍)は対象外」という制限がかかることがあります。過去に発生した相続では、親族がすでに亡くなっていて代襲相続や数次相続が生じていたり、古い戸籍が必要になったりすることが多く、結局は本籍地の役所へ郵送で請求せざるを得ない場面が多々あります。郵送でのやり取りが複数回に及ぶと、戸籍を集めきるだけで1〜2ヶ月ほどかかることも珍しくありません。役所での効率的な相続手続き必要書類の集め方も事前に把握しておくとスムーズです。
ステップ3:遺言の確認または遺産分割協議書を作る
【所要期間の目安:約1〜3ヶ月】
戸籍が揃って相続人が確定したら、次は「誰がどの割合で不動産を引き継ぐか」を証明するための手続きに進みます。遺言書の有無によって進め方と期間が大きく異なります。
遺言書がある場合
公証役場で作成された「公正証書遺言」や、法務局の保管制度を利用した「自筆証書遺言」であれば、すぐに登記申請に使用できます。一方で、自宅の仏壇や金庫などから見つかった「自筆証書遺言」(法務局の保管制度を利用していないもの)のうち、封印のある遺言書は絶対にその場で開封してはいけません。また、法務局に保管されていない自筆証書遺言は、封印の有無にかかわらず家庭裁判所に申し立てて「検認(けんにん)」という手続きを経る必要があり、申立てから検認期日を経て証明書が発行されるまでに1〜2ヶ月程度かかります。遺言書を使った具体的な登記手順については、遺言書の相続登記|必要書類・費用・注意点を司法書士が解説をご参照ください。
遺言書がない場合
法定相続人全員で話し合い(遺産分割協議)を行い、誰がどの不動産を取得するかを決めます。合意がまとまったら「遺産分割協議書」を作成し、相続人全員が署名・実印での押印をしたうえで、全員分の印鑑証明書を添付します。
相続人が遠方に住んでいる場合や、普段疎遠にしている親族が含まれる場合、書類の郵送や内容の説明、押印のやり取りだけで数ヶ月を要することがあります。登記簿上の住所・地番と一言一句違わない正確な協議書を作る必要があるため、慎重に進めましょう。
ステップ4:登記申請書を作成し管轄法務局へ提出する
【所要期間の目安:申請準備に約1週間/法務局の審査に約10日〜1カ月】
すべての必要書類が整ったら、市区町村役場で取得した「固定資産評価証明書(または納税通知書の課税明細書)」に記載された評価額をもとに登録免許税(収入印紙代)を計算し、登記申請書を作成します。
作成した申請書と添付書類一式は、その不動産の所在地を管轄する法務局へ提出します。提出方法は、法務局の窓口への持参、郵送(書留郵便等)、またはオンライン申請から選ぶことができます。もし相続不動産が他府県にまたがる時の登記手続きを行う場合は、それぞれの地域を管轄する法務局ごとに申請が必要です。
法務局に申請書を提出してから、審査が完了して新しい権利証にあたる「登記識別情報通知書」が発行されるまでには、おおよそ10日~1カ月程度かかります。法務局が混雑している時期や、提出書類に不足・不備があって「補正(修正対応)」を求められた場合はさらに日数が延びます。
なお、令和9年3月31日の期限は「法務局に申請書を受け付けてもらう期限」です。万が一、期限ギリギリに提出して重大な書類不備で却下・取下げとなってしまうと期限を過ぎてしまうため、手戻りのリスクも見越して遅くとも3月中旬までには提出できるよう準備を整えておくのが安全です。
過去の相続登記を進める際の書類の注意点と免税措置
何年も前に亡くなったご家族の相続登記を今から進める場合、「昔、途中まで集めた戸籍が引き出しに眠っているけれど使えるの?」「期限までに急いで出すメリットはあるの?」といった疑問を持たれる方が多くいらっしゃいます。
ここでは、過去の相続手続きを進めるうえで知っておきたい「書類の有効期限のルール」と、令和9年3月31日までに申請することで受けられる「登録免許税の免税措置」について解説します。
手元の古い戸籍や印鑑証明書はそのまま使えるか
銀行の預貯金口座の解約手続きなどでは、「戸籍謄本や印鑑証明書は発行から3ヶ月(または6ヶ月)以内のもの」と期限を指定されるのが一般的です。しかし、法務局で行う相続登記の必要書類には、原則として有効期限がありません。
そのため、以下のような古い書類が手元に残っている場合、わざわざ役所で取り直さなくてもそのまま登記申請に使用することが可能です。
- 何年も前に取得した、被相続人の除籍謄本や改製原戸籍謄本
- 過去に相続人全員で話し合って作成し、実印を押した遺産分割協議書
- その遺産分割協議書と一緒に集めた、数年前の各相続人の印鑑証明書
ただし、すべての古い書類が無条件で使えるわけではなく、取り直しや追加確認が必要になる3つの例外があります。
| 書類の種類 | 古い書類の使用可否 | 確認・取り直しが必要な条件 |
|---|---|---|
| 被相続人の出生〜死亡の戸籍・除籍・原戸籍 | そのまま使用可能 | 出生から死亡まで日付の連続性が途切れていないか確認が必要 |
| 遺産分割協議書・添付の印鑑証明書 | そのまま使用可能 | 協議書に不動産の表示が正確に記載されており、当時の相続人全員の押印と印鑑証明書が揃っていること |
| 法定相続人の現在戸籍 | 条件付きで可能 | 必ず「被相続人が亡くなった日以降」に発行されたものであること(生前に取得したものは不可) |
| 固定資産評価証明書 | 取り直しが必要 | 登録免許税の計算には「登記申請をする最新年度(毎年4月1日切り替え)」のものが必要 |
| 被相続人の住民票の除票(または戸籍の附票) | そのまま使用可能(未取得の場合は注意) | 今から取得する場合、保存期間(現在は原則150年、令和元年6月以前は5年)経過で廃棄されていると、不在籍・不在住証明書や権利証等の代替書類が必要になる場合あり |
特に注意したいのが、「固定資産評価証明書」は最新年度のものが必要になる点です。たとえば令和9年3月中に法務局へ申請するなら「令和8年度」の評価証明書を使いますが、もし準備が遅れて令和9年4月1日以降の申請にずれ込むと、「令和9年度」の評価証明書を取り直さなければなりません。余計な手間と費用を増やさないためにも、3月末までの申請完了を目指しましょう。
令和9年3月31日までの申請で使える登録免許税の免税
相続登記を申請する際には、原則として「不動産の固定資産評価額 × 0.4%(1,000分の4)」の登録免許税を国に納める必要があります。たとえば評価額1,000万円の不動産であれば、4万円の税金がかかります。
しかし、過去の未登記不動産の解消を後押しするため、相続登記の経過措置の期限と同じ「令和9年(2027年)3月31日」までの時限措置として、以下の2つのケースで土地の登録免許税が免除(非課税)になる特例(租税特別措置法第84条の2の2)が設けられています。
- 土地の固定資産評価額が100万円以下の場合(第2項)
相続(または相続人に対する遺贈)によって取得した土地の価額が、1筆あたり100万円以下である場合、その土地の所有権移転登記にかかる登録免許税が非課税になります。地方の山林や農地、私道部分、あるいは共有持分を取得する場合(土地全体の評価額×持分割合が100万円以下なら対象)などに広く活用できます。 - 相続により土地を取得した人が、相続登記をしないまま亡くなった場合(数次相続・第1項)
たとえば、祖父が亡くなった後、土地を引き継いだ父も名義変更をしないまま亡くなり、現在の子が手続きをするような「数次相続」のケースです。この場合、まず亡くなった父の名義にする1次相続の登記を申請する際、父を登記名義人とする部分についての登録免許税が(土地の価格にかかわらず)非課税になります。
この免税措置を受けるためには、登記申請書の「登録免許税」の欄に、「租税特別措置法第84条の2の2第1項(または第2項)により非課税」といった根拠条項を明記しなければなりません。記載を忘れると通常どおり課税されてしまいます。
現行法上、この免税措置が確実に使えるのは令和9年3月31日受付分までです。対象となる土地をお持ちの方は、期限内に申請を済ませることで金銭的な負担を抑えることができます。
令和9年3月までに相続登記が間に合わない場合の対応
「令和9年3月31日が期限だとわかったけれど、親族間で遺産分割の話し合いがまとまりそうにない」「相続人が多すぎて、3月末までに全員の実印をもらうのは到底無理だ」という状況の方もいらっしゃるでしょう。
期限までに通常の相続登記(所有権移転登記)を申請できない場合に備えて、法律上用意されている「相続人申告登記」の活用方法と、その限界、および過料の対象外となる「正当な理由」について解説します。
相続人申告登記で義務を果たせる条件と手続きの限界
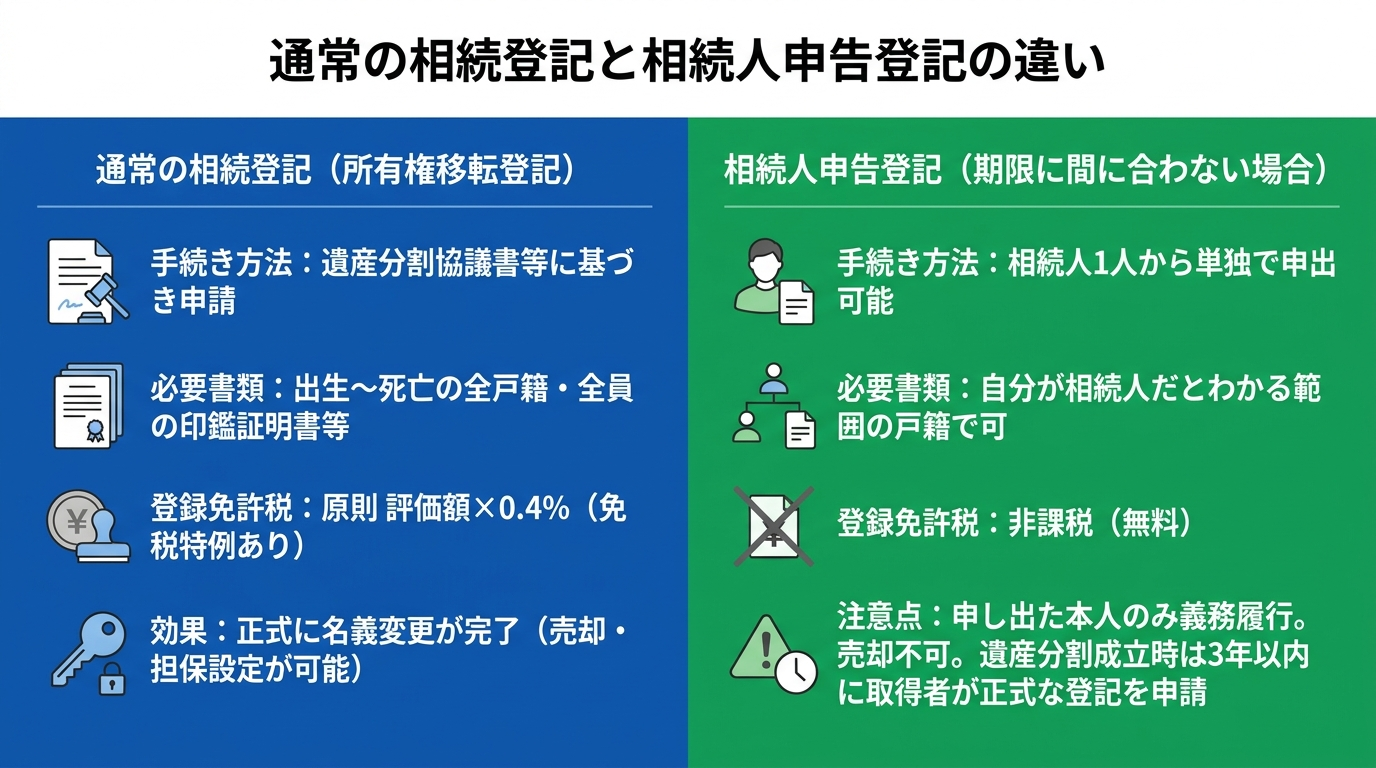
令和9年3月31日までに遺産分割協議がまとまらない場合、法務局に対して「登記簿上の所有者に相続が開始したこと」と「自分がその法定相続人であること」を申し出る「相続人申告登記」(不動産登記法第76条の3)を行うことで、3年以内の申請義務を履行した(果たした)とみなされます。
この手続きには、通常の相続登記と比べて以下のような手軽さがあります。
- 他の相続人の同意や押印が不要で、相続人1人から単独で申出ができる
- 添付する戸籍は「被相続人が亡くなったこと」と「申出人自身が相続人であること」がわかる最小限の範囲で足りる
- 申出にかかる登録免許税は非課税(無料)である
期限直前の救済策として非常に便利な制度ですが、実務上、必ず理解しておくべき3つの限界(注意点)があります。
1. 義務を果たしたことになるのは「申し出た本人」のみ
相続人申告登記を単独で行った場合、登記義務を履行したことになるのは申し出たご本人のみです。他の兄弟姉妹などの相続人は、別途自分で申し出るか、1人が代表して他の相続人の分もまとめて代理申出をしない限り、義務を果たしたことにはなりません。
2. 正式な名義変更ではないため売却や担保設定はできない
相続人申告登記は、登記簿に申出人の氏名・住所を付記して「誰が相続人か」を公示するだけの簡易な報告手続きであり、不動産の所有権(権利関係)を確定させるものではありません。そのため、将来的に相続不動産を売却する際の名義変更や、不動産を担保にお金を借りる(抵当権を設定する)といった手続きをするには、相続人申告登記とは別途、遺産分割協議や法定相続分などに基づく正式な所有権移転登記を申請する必要があります。
3. 登録免許税の免税措置を使った所有権移転にはならない
先ほどご紹介した「令和9年3月31日までの登録免許税の免税措置」は、正式な所有権移転登記(または法定相続分での相続登記)を申請した際に適用されるものです。とりあえず相続人申告登記だけを出して令和9年4月以降に正式な相続登記を行う場合、その時点で免税措置が延長されていなければ、通常の登録免許税がかかる点にご注意ください。
遺産分割が成立した後は3年以内に正式な登記が必要
相続人申告登記を行って令和9年3月31日の期限を乗り切ったとしても、「これで相続登記の手続きはすべて終わった」と安心してしまうのは禁物です。
相続人申告登記をした後に、相続人間で遺産分割協議がまとまった場合には、その遺産分割によって不動産の所有権を取得した申出人に対し、「遺産分割が成立した日から3年以内」に遺産分割の内容を反映した正式な相続登記(所有権移転登記)を申請する新たな義務が発生します(不動産登記法第76条の3第4項)。
また、期限に間に合わせるために、いったん「法定相続分」の割合で共有名義の相続登記を入れた場合も同様です。その後に遺産分割協議を行って法定相続分と異なる割合で特定の相続人が取得することになった場合は、やはり遺産分割の成立日から3年以内に名義変更登記をしなければなりません(不動産登記法第76条の2第2項)。
なお、期限内に相続人申告登記を行えば法律上の基本的な申請義務は履行されたことになり、その後遺産分割が行われない限り、追加の登記申請が法的に義務付けられるわけではありません。ただし、将来的に遺産分割が成立した際にはそこから3年以内の登記義務が生じるほか、不動産を売却したり担保に入れたりするためには正式な所有権移転登記が不可欠となる点を念頭に置いて進めましょう。
期限を過ぎても過料の対象外となる「正当な理由」
正当な理由がないのに申請期限を過ぎても登記や申出をしない場合、10万円以下の過料(行政上のペナルティ)の対象となります。裏を返せば、期限までに通常の相続登記も相続人申告登記もできないことについて「正当な理由」がある場合には、期限を過ぎても過料は科されません。
法務省の通達では、過料の対象外となる「正当な理由」の具体例として、主に次の5つの事情が挙げられています。
- 相続人が極めて多数にのぼり、戸籍謄本等の収集や他の相続人の把握に多くの時間を要する場合(数次相続が重なっているケースなど)
- 遺言の有効性や遺産の範囲等が争われている場合(家庭裁判所での遺産分割調停や訴訟が係属しており、不動産の帰属が決まらないケースなど)
- 申請義務を負う相続人自身に重病等の事情がある場合
- 申請義務を負う相続人がDV(配偶者暴力)被害者等であり、生命・身体に危害が及ぶおそれがあって避難を余儀なくされている場合
- 申請義務を負う相続人が経済的に困窮しており、登記に要する費用を負担する能力がない場合
ここで注意したいのは、「仕事が忙しくて役所に行く暇がなかった」「制度を知らなかった」といった個人的な事情は、正当な理由とは認められない点です。
また、期限を過ぎたからといって翌日にいきなり過料が科されるわけではなく、まずは法務局から登記を促す「催告書」が届き、その催告に応じない場合に裁判所へ通知される流れとなっています。もし上記の事情で期限に間に合わない場合でも、放置するのではなく、「現在、司法書士に依頼して戸籍収集を進めている」「遺産分割調停を申し立てている」といった客観的な着手の事実を作っておくことが、ご自身を守るうえで極めて重要です。
令和9年3月に向けて司法書士へ相談すべき判断基準
ここまで、令和9年3月31日の期限対象となる条件と、手続きのステップ、間に合わない場合の対処法を解説してきました。
もし、「相続人は自分1人だけ(または配偶者と子ども1〜2人のみ)で全員とすぐ連絡が取れる」「対象不動産は自宅のみで、平日に役所や法務局へ行く時間も十分にある」という状況であれば、ご自身で書類を集めて法務局へ申請することも可能です。
しかし、令和6年4月より前に発生した「過去の相続」では、時間の経過によって権利関係や必要書類が複雑化しているケースが少なくありません。ご自身で進めるべきか、登記の専門家である司法書士へ相続手続きを依頼すべきかの判断基準を整理しました。
自力での申請が難しく専門家へ依頼すべきケース
次の4つのケースのいずれかに当てはまる場合は、ご自身だけで進めると途中で行き詰まり、令和9年3月31日の期限に間に合わなくなるリスクが高いため、初期段階から司法書士にご相談いただくことを強くおすすめします。
1. 「数次相続」や「代襲相続」が発生して関係者が増えている
名義変更をしないまま何年も経過している間に、本来相続人だった配偶者や兄弟姉妹が亡くなり、その子ども(おい・めい)や配偶者へと相続権が引き継がれているケースです。このような数次相続の手続きと必要書類の収集では、関わる親族が10人以上に膨れ上がることも珍しくありません。面識のない親族へ突然連絡を取ると警戒されて話し合いがこじれやすいため、第三者である司法書士が間に入って法的な説明や書類の案内を行う方が、結果的にスムーズにまとまります。
2. 古い戸籍の収集や読み解きが難しい
祖父母の代からの名義変更や、被相続人が生涯で何度も転籍(本籍地の移動)を繰り返している場合、明治・大正・昭和初期の手書きの古い戸籍(除籍謄本・改製原戸籍)を全国の役所から取り寄せ、変体仮名や旧字体を読み解いて家系図を繋げる作業が必要になります。また、保存期間の経過で住民票の除票が廃棄されている場合など、法務局が求める特殊な代替書類の手配も専門知識が不可欠です。
3. 不動産が複数ある・遠方にある・未登記建物が含まれる
自宅の土地・建物だけでなく、前面の私道持分、先祖代々の山林や農地、他府県にある不動産などが含まれる場合、管轄する法務局ごとに申請書や評価証明書を準備しなければなりません。また、固定資産税は払っているものの法務局に登記されていない「未登記建物」が見つかった場合など、調査や手続きが複雑なケースも専門家へ任せるのが安心です。
4. 平日に動ける時間がなく、期限までに確実に終わらせたい
現在の戸籍や住民票などはコンビニ交付や休日窓口(自治体や証明書の種類により異なります)、郵送請求などを活用して取得する方法もありますが、古い除籍謄本等の広域交付請求や法務局での対面相談・窓口での補正対応などは、原則として平日の日中に限られます。お仕事をされている方や、遠方の実家の手続きを抱えている方が、慣れない書類収集や申請書作成に何ヶ月も休日を費やすのは大きな負担です。司法書士に依頼すれば、戸籍や評価証明書の代理取得から、不備のない遺産分割協議書の作成、オンラインでの迅速な登記申請まで一括して任せることができます。
司法書士法人れみらい事務所の相続登記サポート
兵庫県尼崎市(阪急塚口駅徒歩3分)にある司法書士法人れみらい事務所では、令和9年3月31日の期限に向けた過去の相続登記のご相談を数多く承っております。
「親が亡くなってから何年も放置してしまっているけれど、何から手をつければいいかわからない」「手元に古い書類があるけれど、これだけで足りるのか見てほしい」といった段階でも、まったく問題ありません。当事務所では、ご相談者様のお話をじっくりとお伺いし、手続きの始めから終わりまで一人の専任司法書士が責任を持ってサポートいたします(ご希望に応じて女性司法書士による対応も可能です)。
お客様の状況やご予算に合わせて、必要な部分だけをお手伝いするプランから、すべてお任せいただけるプランまで柔軟にご用意しております。
| プラン名 | 主なサポート内容 | 報酬額の目安(税込) |
|---|---|---|
| 戸籍等収集サポート(個別依頼プラン) | ・戸籍謄本、住民票の取得手続き・固定資産評価証明書の取得手続き・相続関係説明図の作成 | 基本報酬:2万2,000円(税別2万円)※5通を超えた場合、1通につき2,200円(税別2,000円)加算 |
| 相続登記手続きプラン(登記申請のみ) | ・相続による所有権移転登記申請・作成済み遺産分割協議書のチェック・相続関係説明図の作成 | 評価額1,000万円未満:5万5,000円〜(税別5万円〜)評価額5,000万円未満:6万6,000円〜(税別6万円〜) |
| 相続登記手続きプラン(登記+遺産分割協議書作成) | ・上記「登記申請のみ」の内容一式・不動産登記用の遺産分割協議書の作成 | 評価額1,000万円未満:8万2,500円〜(税別7万5,000円〜)評価額5,000万円未満:9万9,000円〜(税別9万円〜) |
| 相続手続きトータルサポート(すべてお任せプラン) | ・戸籍等の収集、相続財産調査・遺産分割協議書の作成・不動産の相続登記手続き・銀行口座、証券会社等の解約手続き一式・手続き中のご相談し放題、不動産売却等のご相談 | 承継対象財産の価額500万円以下:33万円(税別30万円)500万円超〜5,000万円以下:価額の1.32%+20万9,000円(税別:価額の1.2%+19万円) |
※上記報酬のほか、法務局へ納める登録免許税、戸籍謄本・登記事項証明書等の発行手数料、郵送代などの実費が別途かかります。
※不動産の件数・筆数や管轄法務局の数、相続人の人数等により加算がある場合がございます。事前の無料相談にて明確なお見積もりをご提示いたします。
過去の相続登記は、早く動き出すほど選択肢が広がり、免税措置の活用やスムーズな遺産分割に繋がります。当事務所での初回相談は無料ですので、令和9年3月の期限に向けて少しでもご不安な点があれば、まずはどうぞお気軽にお問い合わせください。

当事務所は兵庫県尼崎市を拠点に、相続や遺言に関する手続きをサポートしています。相続手続きでは、戸籍収集や遺産分割協議書の作成、不動産の名義変更など、複雑な手続きを一括してお任せいただけます。また、遺言書の作成支援も行っており、将来の相続に備えた適切なアドバイスを提供しています。
初回のご相談や費用のお見積もりは無料で承っておりますので、お気軽にご相談ください。
当事務所は兵庫県尼崎市を拠点に、相続や遺言に関する手続きをサポートしています。相続手続きでは、戸籍収集や遺産分割協議書の作成、不動産の名義変更など、複雑な手続きを一括してお任せいただけます。また、遺言書の作成支援も行っており、将来の相続に備えた適切なアドバイスを提供しています。
初回のご相談や費用のお見積もりは無料で承っておりますので、お気軽にご相談ください。


