

住宅ローンや事業用ローンを完済した際、不動産に設定されている担保を消すためには法務局での抹消登記が必要です。このとき、ご自身の不動産に設定されているのが「抵当権」なのか「根抵当権(ねていとうけん)」なのかによって、完済後に取るべき行動が大きく変わってきます。
「借入をすべて返済したのに、銀行から抹消書類が送られてこない」「手元の登記簿を見たら根抵当権と書かれていて、自分で手続きできるのか不安になった」とお悩みの方も少なくありません。
この記事では、抵当権抹消と根抵当権抹消の決定的な違いから、完済後に抹消へ進むための前提条件、法務局での具体的な手続きや費用まで、司法書士の視点からわかりやすく解説します。
抵当権抹消と根抵当権抹消の違い【結論と比較表】
結論からお伝えすると、法務局へ申請する最終段階での「必要書類の種類」や「登録免許税(不動産1個につき1,000円)」は、抵当権抹消も根抵当権抹消も基本的には同じです。
一方で、両者には法務局へ行く前の段階や申請書の書き方において、以下3つの決定的な違いがあります。
- 完済によって権利が法律上当然に消滅するか(付従性の有無)
- 金融機関から抹消書類を受け取るまでの前提条件(完済のみで出るか、契約の解除や元本確定などの手続きが必要か)
- 登記申請書に記載する「登記原因」(弁済か、解除・放棄か)
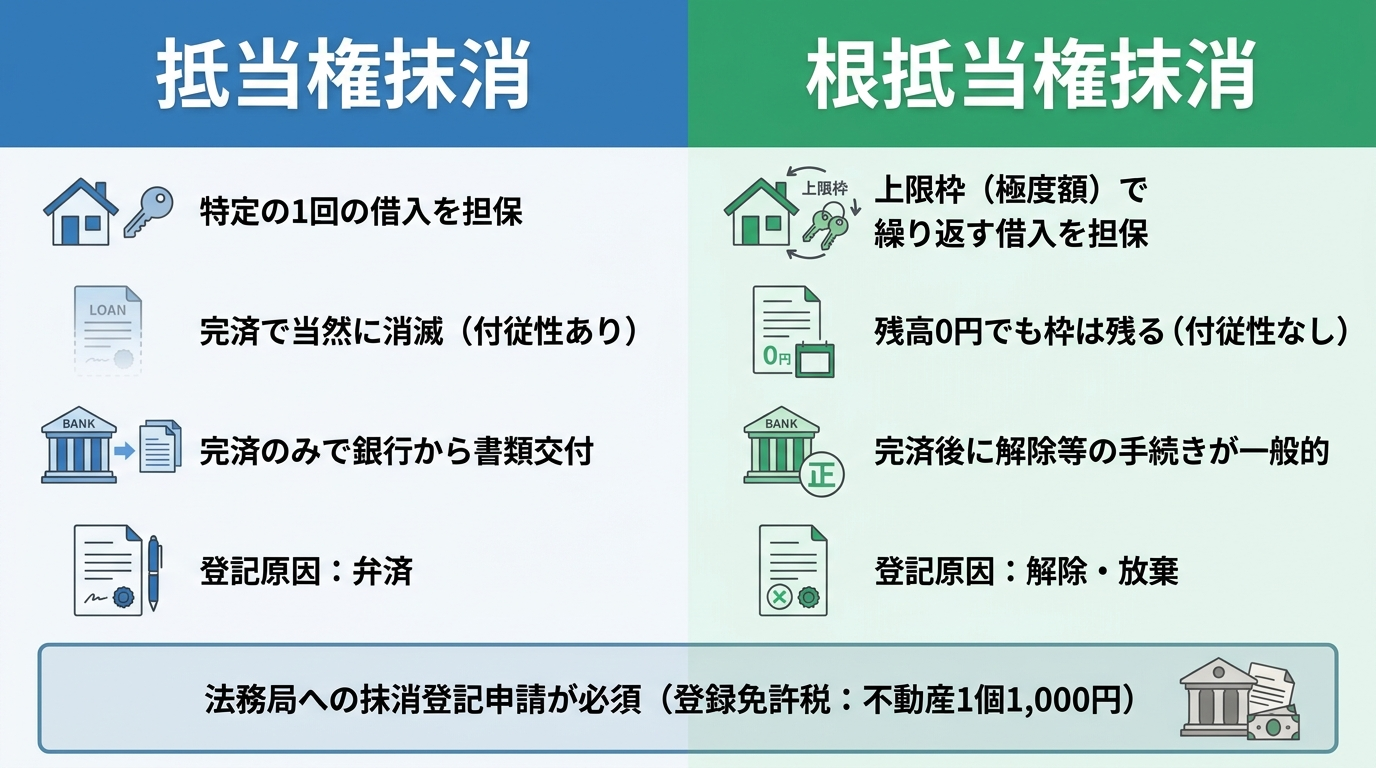
まずは全体像を把握できるよう、抵当権抹消と根抵当権抹消の違いを比較表にまとめました。
| 比較項目 | 抵当権抹消 | 根抵当権抹消 |
|---|---|---|
| 担保の性質 | 住宅ローンなど特定の1回の借入を担保する | 極度額(上限枠)の範囲内で繰り返す借入・取引を担保する |
| 完済時の権利消滅 | 完済すれば法律上当然に消滅する(付従性あり) | 一時的に残高が0円になっても権利は消滅しない(元本確定前は付従性なし) |
| 抹消の前提条件 | 対象ローンの完済のみで自動的に書類が交付される | 完済後に金融機関と根抵当権の解除等を合意するのが一般的(※元本確定後の消滅・弁済による抹消もあり) |
| 主な登記原因 | 弁済(解除・放棄等もあり) | 解除・放棄(※元本確定前は「弁済」で抹消不可) |
| 法務局への必要書類 | 登記申請書、登記原因証明情報、登記識別情報(または登記済証)、委任状 | 同左(ただし原因証明情報の内容が解除証書や放棄証書になる) |
| 登録免許税 | 不動産1個につき1,000円(上限2万円) | 不動産1個につき1,000円(上限2万円) |
なお、抵当権であっても根抵当権であっても、借入を完済しただけで法務局の登記簿から自動的に記録が消えることはありません。必ず所有者側から法務局へ抹消登記を申請する必要があります。
最大の相違点は「完済だけで抹消へ進めるか」の前提条件
比較表のなかでも、不動産の所有者様が最もつまずきやすいのが「完済後の前提条件の違い」です。
一般的な住宅ローンなどで設定される「抵当権」は、その特定の1回の借入だけを担保しています。そのため、ローンを全額返済すれば担保としての役目を終えて権利が消滅し、特別な交渉をしなくても金融機関から抹消手続き用の書類一式が交付されます。
対して「根抵当権」は、あらかじめ定めた「極度額(上限額)」の範囲内で、何度も繰り返しお金を借りたり返したりする継続的な取引の「枠」を担保するものです。したがって、目の前の借入を完済して一時的に借入残高が0円になったとしても、将来また借りるための「枠」自体はそのまま残り続けます。
そのため、一般的な完済後の流れとしては、借入残高が0円になったうえで、金融機関へ「今後の継続的な取引を終了し、根抵当権設定契約を解除(または放棄)したい」と申し出て合意に至ることで、抹消書類を受け取るケースが大半です。なお、法律上の仕組みとしては、合意や一定の請求等によって担保する元本の範囲を特定する「元本確定」を行い、確定した被担保債権が存在しないことや、確定後に全額を弁済したことによって根抵当権を消滅させるルートもあります(また、他担保や返済状況などから金融機関が応じれば、借入が残っていても担保解除・抹消が行われる場合もあります)。
法務局へ提出する段階の必要書類や登録免許税はほぼ同じ
金融機関との調整が済み、抹消登記用の書類一式が手元に揃ったあとの「法務局での登記申請手続き」に目を向けると、実は両者に大きな違いはありません。
金融機関から受け取る書類の構成(登記原因証明情報、登記識別情報または登記済証、委任状など)は共通していますし、法務局へ納める登録免許税も、土地・建物それぞれ1個につき1,000円と同額です。また、司法書士へ手続きを依頼する場合の基本的な報酬水準についても、単純な抹消であれば抵当権と根抵当権で大きな差が生じないことが一般的です。
ただし、金融機関から渡された書類に記載されている「登記原因」の読み取り方や、申請前の確認作業には根抵当権特有の注意点があります。次章以降で、その仕組みと具体的な確認手順を詳しく見ていきましょう。
なぜ抹消条件が違う?抵当権と根抵当権の仕組みと見分け方
なぜ完済後の金融機関の対応や抹消条件にこれほどの違いが生じるのでしょうか。その背景には、民法で定められた担保権の性質の違いがあります。
根抵当権は主に事業資金の融資で使われるイメージが強いですが、近年では個人向けの不動産担保カードローンや、シニア世代向けの住宅融資(リバースモーゲージなど)でも設定されるケースが増えています。まずは仕組みの違いを理解し、ご自身の不動産にどちらが設定されているかを正確に確認してみましょう。
債権の消滅と連動する「付従性」の有無が手続きを分ける
抵当権と根抵当権の手続きを分ける最大の法的根拠は、「付従性(ふじゅうせい)」と呼ばれる性質の有無にあります。付従性とは、担保権が「担保されている元の借金(被担保債権)」の存在に連動する性質のことです。
通常の抵当権(民法第369条)には、この付従性があります。特定の借入金と抵当権が1対1で強く紐づいているため、借金を完済して債権が消滅すれば、それに連動して抵当権も法律上当然に消滅します。あとは「すでに消滅したという事実」を登記簿に反映させるだけで済むのです。
一方、根抵当権(民法第398条の2)は、一定の範囲に属する不特定の債権を極度額の限度まで担保する仕組みです。取引が続いている間(元本が確定する前)は付従性が否定されているため、借入残高がゼロになっても根抵当権は消滅せず、存続し続けます。この原理原則の違いが、完済後の抹消手続きの違いに直結しています。
根抵当権の抹消に関わる「元本確定」と「解除」の位置づけ
根抵当権を抹消する場面では、「元本確定(がんぽんかくてい)」と「解除(または放棄)」という2つの専門用語が登場します。
元本確定とは、継続的な借入の枠を締め切り、「担保の対象となる元本債権を特定(固定)する」ことです(確定後に新しく借りた元本は担保されなくなりますが、確定した元本から生じる利息や損害金などは極度額の範囲内で引き続き担保されます)。なお、元本確定は金融機関との合意だけでなく、設定から3年経過後の所有者側からの確定請求(民法第398条の19)や相続・競売などの法定事由によっても生じます。一度元本が確定すると、その根抵当権は通常の抵当権と同じように「付従性」を持つようになるため、確定した被担保債権が存在しない場合や、確定後に残りの借入をすべて返済した場合には、根抵当権も消滅します。
もっとも、実務上の抹消手続きにおいては、すでに借入を全額返済しており、今後もその金融機関から借入枠を使う予定がないケースが大半です。このような場合、わざわざ元本確定の手続きや登記を挟むことはせず、金融機関(根抵当権者)と不動産所有者の合意によって、根抵当権設定契約そのものを「解除(または金融機関による放棄)」し、直接抹消登記へ進むルートが多く採られています。
登記事項証明書の「権利部(乙区)」で確認すべき項目
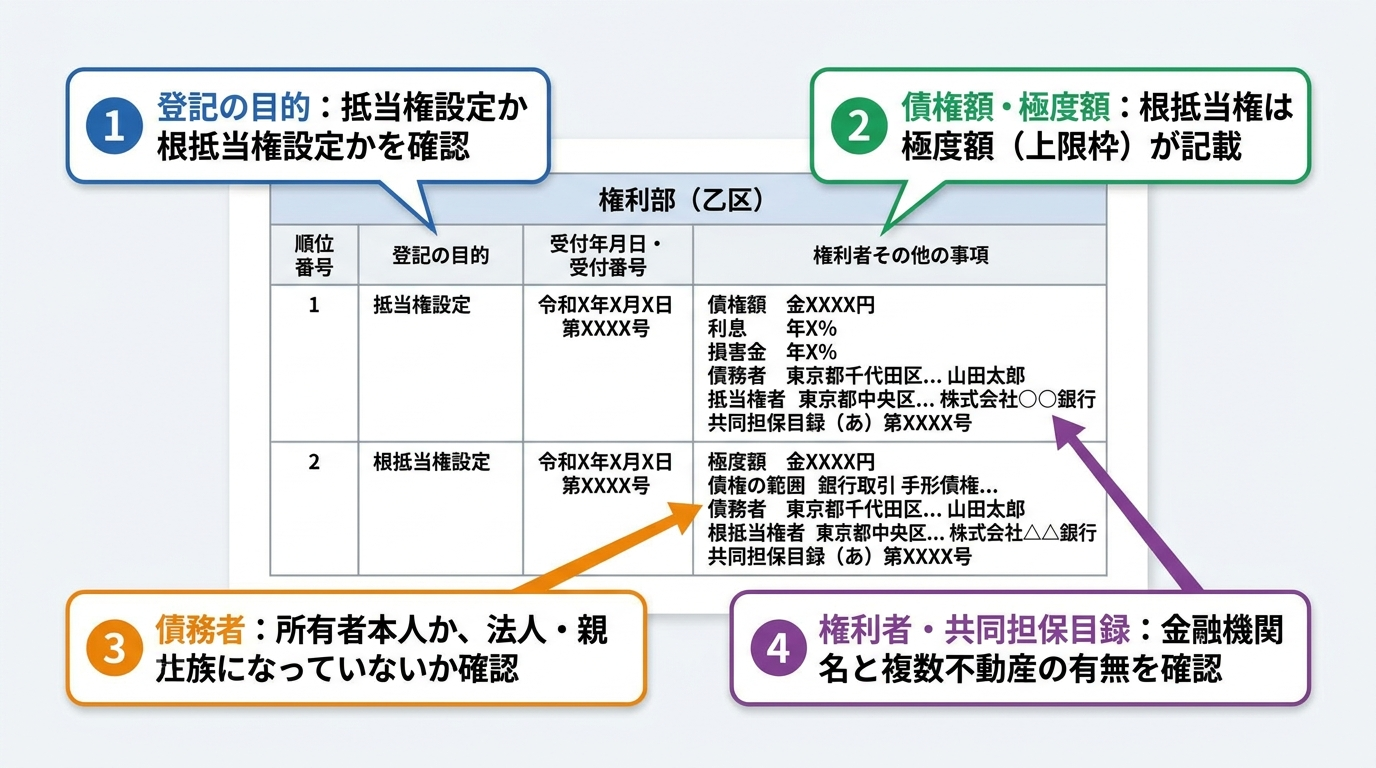
ご自身の不動産についている担保が抵当権か根抵当権か、また抹消にあたって注意すべき点がないかを見分けるには、法務局で取得できる「登記事項証明書(登記簿謄本)」の「権利部(乙区)」という欄を確認します。手元に書類がある方は、以下の4つの項目をチェックしてみてください。
- 登記の目的:「抵当権設定」と書かれているか、「根抵当権設定」と書かれているかを確認します。ここでどちらの担保権かが明確に判別できます。
- 債権額または極度額:抵当権の場合は当初借り入れた「債権額」、根抵当権の場合は担保の上限枠である「極度額」が記載されています。なお、根抵当権の極度額はあくまで枠の上限であり、実際の借入残高を示しているわけではありません。
- 債務者の氏名・名称:お金を借りている人(債務者)が誰になっているかを確認します。不動産の所有者ご本人ではなく、ご自身が経営する会社(法人)やご家族・親族の名前になっている場合(物上保証といいます)、所有者個人の借入がゼロでも、その法人や親族の借入が残っていると、原則として金融機関は通常の完済としての抹消には応じないため注意が必要です。
- 権利者および共同担保目録の有無:権利者欄にある金融機関名を確認します。また、乙区の末尾に「共同担保目録(あ)第〇〇号」といった記載がある場合、自宅の土地・建物だけでなく、前面の私道持分や隣接する別の土地など、複数の不動産にまとめて担保が設定されています。抹消時にはすべての不動産を漏れなく申請書に記載する必要があります。
完済から登記申請まで|2つの抹消手続きの具体的な違い
ここからは、実際に借入を完済してから法務局で抹消登記を完了させるまでのプロセスを追いながら、抵当権抹消と根抵当権抹消で実務上どのような違いがあるのかを具体的に解説していきます。
金融機関への確認事項と抹消書類を受け取るまでの流れ
まず最初のステップとなる、金融機関から抹消書類を受け取るまでの流れが大きく異なります。
【抵当権の場合】
住宅ローンなどを最終回まで返済(または一括繰上返済)すると、所有者から特別な申し出をしなくても、完済から1〜2週間程度で金融機関から「抵当権抹消登記用の書類一式」が郵送されてくるか、窓口での受け取り案内が届くのが一般的です。
【根抵当権の場合】
借入を完済しただけでは、金融機関から抹消書類は送られてきません。所有者(または債務者)の側から金融機関の担当者へ連絡し、「今後の融資取引を終了し、根抵当権を抹消したい」という明確な意思表示を行う必要があります。その際は、以下の3点を金融機関へ確認してください。
- 他の被担保債権が残っていないか:メインの事業融資は完済していても、同じ根抵当権の枠内で手形貸付、保証協会付きの別口融資、事業用カードローンなどが残っていると、特別な担保解除の審査が通らない限り、通常の完済としては金融機関から解除・抹消に応じてもらえません。対象となる債権がすべて0円になっているかを確認します。
- 解除(抹消)の社内稟議にかかる期間:根抵当権を解除するには、金融機関内部での審査・決裁手続きが必要になります。申し出から抹消書類の発行まで、数週間から1ヶ月程度かかることも珍しくありません。
- 書類の受取方法と有効期限:書類が準備できたら、郵送か窓口受取かを確認します。
登記申請書に書く「登記原因(弁済・解除・放棄)」の違い
金融機関から書類一式を受け取り、法務局へ提出する「登記申請書」を作成する段階では、申請書に記載する「登記原因およびその日付」の欄に決定的な違いが現れます。
通常の抵当権(およびすでに元本が確定している根抵当権)であれば、完済によって権利が消滅するため、登記原因は「令和○年○月○日弁済」や「主債務消滅」と記載するのが原則です(契約の解除や放棄を原因とすることも可能です)。
しかし、元本確定前の根抵当権には付従性がないため、「令和○年○月○日弁済」や「主債務消滅」を登記原因として抹消登記を申請することはできません。もし根抵当権抹消の申請書に「弁済」と書いて法務局へ提出してしまうと、法律上あり得ない原因として申請が却下されるか、修正(補正)を求められてしまいます。
元本確定前の根抵当権を抹消する場合は、金融機関から交付された「登記原因証明情報(解除証書や放棄証書など)」に記載されている文言を正確に読み取り、「令和○年○月○日解除」または「令和○年○月○日放棄」と記載しなければなりません。日付についても、完済した日ではなく、金融機関が解除や放棄の意思表示をした日(証書に記載された日付)を正確に転記する必要があります。
必要書類の共通点と、両方ついている場合の一括抹消の可否
登記原因の書き方に違いはあるものの、法務局へ提出する必要書類の基本セットは以下のとおり共通しています。
- 登記申請書:ご自身または司法書士が作成する申請書です。
- 登記原因証明情報:金融機関から交付される「弁済証書」「解除証書」「放棄証書」など、担保権が消滅した原因と日付を証明する書類です。
- 登記識別情報(または登記済証):担保を設定した際に法務局から金融機関へ交付された、いわゆる権利証にあたる書類です。
- 代理権限証明情報(委任状):本来は不動産所有者と金融機関が共同で申請する手続きであるため、金融機関から所有者(または司法書士)へ手続きを委任する旨の委任状が交付されます。
- 会社法人等番号の記載:申請書に金融機関の会社法人等番号を記載することで、金融機関の代表者事項証明書の添付を省略できます。
なお、実務上よくあるご質問として、「自宅に住宅ローン(抵当権)と事業資金(根抵当権)の両方が設定されている場合、1回の申請でまとめて抹消できるのか?」という疑問があります。
原則として、抵当権と根抵当権は権利の種類が異なるため、別々の申請書で2件として申請する必要があります。しかし、登記実務の先例(登記研究434号)により、「担保権者(金融機関)が同一であり、かつ抹消の登記原因およびその日付がまったく同一(例:どちらも令和○年○月○日解除)」である場合に限り、1枚の申請書で抵当権と根抵当権を一括して抹消申請することが認められています。
ただし、住宅ローンは「弁済」、根抵当権は「解除」となっている場合や、完済・解除の日付が1日でもずれている場合は一括申請ができず、2件に分けて申請する必要があるため、金融機関から受け取った書類の記載内容を慎重に確認することが大切です。
抵当権抹消と根抵当権抹消にかかる費用の比較
不動産に抵当権や根抵当権を「設定」するときには、借入額や極度額の0.4%(住宅用家屋の軽減措置がある場合は0.1%)という高額な登録免許税がかかりました。そのため、「抹消するときも高い税金や費用がかかるのではないか」と心配される方がいらっしゃいます。
しかし、抹消登記にかかる費用は定額で非常に低く抑えられています。抵当権と根抵当権で費用にどのような違いがあるのか、実費と司法書士報酬に分けて具体的な金額を確認しましょう。
登録免許税と各種証明書・郵送などの実費(不動産1個1,000円)
ご自身で手続きをする場合でも、司法書士に依頼する場合でも、必ず発生する「実費」は以下のとおりです。
まず、法務局へ納める税金である登録免許税は、抵当権抹消・根抵当権抹消の区別なく「不動産1個につき1,000円」です。たとえば、ご自宅の「土地1筆」と「建物1棟」に設定された担保を抹消する場合、不動産は合計2個となるため、登録免許税は2,000円となります。
もし共同担保として私道持分や複数の土地が含まれており、不動産が3個なら3,000円、5個なら5,000円と加算されますが、1回の申請で抹消する不動産が20個を超える場合でも、登録免許税の上限は20,000円と定められています。
なお、先ほど触れた「同一の金融機関・同一の原因および日付」という条件を満たし、同じ土地・建物についている抵当権と根抵当権を1件の申請で一括抹消できる場合、登録免許税は担保権の数ではなく「不動産の個数」を基準に計算されるため、土地1筆・建物1棟であれば1回分の2,000円で済みます(別々に2件で申請する場合は、それぞれ2,000円で計4,000円となります)。
登録免許税のほかには、事前の内容確認や完了後の確認のために取得する「登記事項証明書」の発行手数料(法務局窓口で1通600円)や、法務局や金融機関との郵送代(数千円程度)が実費としてかかります。
司法書士に依頼する場合の報酬相場と加算されるケース
抹消登記の手続きを司法書士へ依頼する場合、司法書士報酬の一般的な相場は1件あたり1万1,000円〜3万3,000円程度(税込/税別1万円〜3万円程度)です。
※上記報酬は、申請1件あたりの金額になります。件数、筆数により加算がありますので詳細はお問い合わせください。
※不動産登記の登録免許税や郵送代等の実費は別途ご負担いただきます。
ただし、以下のようなケースでは申請件数や必要な手続きが増えるため、その分の司法書士報酬や登録免許税(実費)が加算されます。
- 根抵当権の「元本確定登記」が別途必要な場合:合意解除ではなく、元本確定登記を入れてから抹消登記を行う必要があるケースでは、申請が2件となるため費用が加算されます。
- 抵当権と根抵当権を2件に分けて申請する場合:登記原因や日付が異なり、1件での一括抹消ができない場合は、抹消申請が2件分となります。
- 所有者の住所・氏名変更登記が必要な場合:担保を設定した当時から引越しや婚姻などでご自身の住所・氏名が変わっている場合、抹消登記の前提として「所有権登記名義人住所(氏名)変更登記」を申請する必要があります(当事務所では申請1件につき税込1万1,000円〜[税別1万円〜]、登録免許税は不動産1個につき1,000円)。
- 共同担保の不動産が多数ある場合:対象となる土地や建物の筆数が多い場合は、確認作業や申請書作成の負担に応じて報酬が加算されます。
自分で手続きできる?司法書士に相談すべきケースの判断基準
抹消登記には「いつまでに申請しなければならない」という法律上の期限はありません。しかし、手続きを後回しにして放置していると、いざ不動産を売却しようとしたり、新たな融資を受けようとしたりする際に、すぐに手続きができず取引がストップしてしまうリスクがあります。
また、金融機関から受け取った書類のなかに有効期限があるものが含まれていたり、大切な権利証(登記識別情報)を紛失してしまったり、時間の経過とともに金融機関が合併・統廃合して手続きが複雑化してしまうケースも少なくありません。書類を受け取ったら、速やかに手続きを進めることが重要です。
最後に、ご自身で法務局へ申請できるケースと、司法書士に任せた方が安心なケースの判断基準を整理します。
自分で抹消登記を申請しやすいケースと注意点
以下の条件がすべて揃っている場合は、ご自身で法務局へ抹消登記を申請することも比較的しやすいといえます。
- 単独所有のご自宅などに設定されたシンプルな抵当権(または、すでに金融機関との合意が済み、解除証書などの抹消書類一式が手元に揃っている根抵当権)であること
- 登記簿に記載されている所有者の住所・氏名と、現在の住民票上の住所・氏名が完全に一致していること
- 申請書の作成や必要書類の確認をご自身で行う時間的余裕があること(なお、申請や完了後の書類受領は郵送やオンライン申請も利用できますが、法務局の窓口で手続き相談[要事前予約]や直接提出を行う場合は、平日8時30分〜17時15分の日中に足を運ぶ必要があります)
ご自身で申請される際は、金融機関から預かった「登記識別情報(または登記済証)」を絶対に紛失しないよう厳重に管理してください。万が一紛失すると、再発行はできず、事前通知制度などの別手続きが必要になります。また、申請書に貼付する収入印紙には消印(割印)を押さず、申請書が複数枚になる場合はページの継ぎ目に契印を押すといった細かなルールにも注意が必要です。
なお、もし担保権者(お金を貸した側)が個人の貸主などで、その方が亡くなられた後に抹消手続きを行う必要がある場合は、通常の完済手続きとは大きく異なり、抵当権者が死亡した際の相続後の抹消登記として特別な対応が求められますので、無理をせず専門家へご相談ください。
根抵当権の抹消や複数手続きで司法書士に任せるべきケース
一方で、以下のようなケースに当てはまる場合は、ご自身で対応しようとすると書類の不備や法務局での補正(やり直し)が重なり、かえって多くの時間と労力を費やしてしまうおそれがあります。最初から司法書士に依頼されることを強くおすすめします。
- 根抵当権の解除や書類の読み取りに不安がある場合:金融機関とのやり取りや、受け取った書類から正確な登記原因・日付(「解除」か「放棄」かなど)を判断するのに迷う場合。また、抵当権と根抵当権の両方がついており、一括抹消できるかどうかの判断が必要な場合。
- 不動産の売却やローンの借り換えが伴う場合:売却代金で借入を完済して同日に担保を抹消し、買主へ名義変更を行う場合や、別の金融機関への借り換えで抹消と新規設定を同時に行う場合は、決済当日に資金移動・書類確認・確実な登記申請を遅滞なく連動させる必要があり、取引の安全確保のため司法書士への依頼が強く推奨されます(また、実務上も金融機関が融資や決済の条件として司法書士の関与を指定するのが一般的です)。
- 引越しや婚姻で住所・氏名が変わっている場合:抹消登記の前提として、先に住所・氏名の変更登記を申請して登記簿上の表示を一致させる必要があります。また、2026年(令和8年)4月1日からは、不動産所有者の住所・氏名変更登記が法律で義務化されており、同日以後に生じた変更は変更日から2年以内、施行日(2026年4月1日)より前に生じていた未登記の変更についても経過措置として2028年(令和10年)3月31日までの申請が義務付けられています(なお、義務化の期限内であっても、抹消登記を行う際はその前提として変更登記が必須です)。引越しを繰り返していて住民票の除票だけでは住所のつながりが証明できない場合(戸籍の附票の取得が必要になるケースなど)も含め、司法書士に任せることで義務化された変更登記と抹消登記を一度にすっきり完了させることができます。
- 共同担保物件が多い場合や、古い担保権である場合:私道などを含め複数の不動産が担保に入っている場合や、何十年も前に完済したまま放置していて金融機関の合併・商号変更が絡んでいる場合。
不動産の登記手続きは、人生のなかで何度も経験するものではありません。「銀行から書類をもらったけれど、何から手をつければいいかわからない」「自分のケースは抵当権と根抵当権のどちらで、いくらくらいかかるのか知りたい」といった段階でも、まったく問題ありません。
当事務所(司法書士法人れみらい事務所)では、「分かりやすい説明」「丁寧で誠実な対応」「相談しやすい身近な司法書士」であることを常に心がけています。尼崎のみならず関西は、人と人とのつながりを大切にする温かい地域だと感じています。地域の皆さまが、不動産や相続のことで困ったときに、いつでも気軽に頼っていただける存在でありたいと考えております。
当事務所では初回のご相談を無料で承っており、ご相談から抹消登記の完了まで、一人の司法書士が責任をもってトータルでサポートいたします。金融機関から受け取った書類一式をお持ちいただければ、その場で内容を確認し、必要な手続きと明確な費用をご案内いたしますので、どうぞお気軽にお問い合わせください。

当事務所は兵庫県尼崎市を拠点に、相続や遺言に関する手続きをサポートしています。相続手続きでは、戸籍収集や遺産分割協議書の作成、不動産の名義変更など、複雑な手続きを一括してお任せいただけます。また、遺言書の作成支援も行っており、将来の相続に備えた適切なアドバイスを提供しています。
初回のご相談や費用のお見積もりは無料で承っておりますので、お気軽にご相談ください。
当事務所は兵庫県尼崎市を拠点に、相続や遺言に関する手続きをサポートしています。相続手続きでは、戸籍収集や遺産分割協議書の作成、不動産の名義変更など、複雑な手続きを一括してお任せいただけます。また、遺言書の作成支援も行っており、将来の相続に備えた適切なアドバイスを提供しています。
初回のご相談や費用のお見積もりは無料で承っておりますので、お気軽にご相談ください。


