

自営業や会社経営をされていたご家族が亡くなり、遺品や不動産の書類を整理している中で、登記簿に「根抵当権(ねていとうけん)」という聞き慣れない言葉を見つけて戸惑われる方は少なくありません。
「親の借入金は誰が返すことになるのだろう」「不動産の担保はどうすればいいの?」「6か月以内に手続きが必要と聞いたけれど、何から手をつければいいのか分からない」と、大きな不安を抱えていらっしゃるのではないでしょうか。
根抵当権の債務者(お金を借りていた方)が亡くなった場合、通常の住宅ローンなどで使われる「抵当権」とはまったく異なるルールが適用されます。最も重要なポイントは、相続開始から6か月以内に今後の方向性を決め、必要な登記手続きを行うかどうかの判断が求められる点です。
この記事では、根抵当権の債務者が亡くなったときに起きる法的な変化から、事業や取引を「継続する場合」と「終了・抹消する場合」それぞれの判断基準、そして具体的な登記手順まで、司法書士の視点から分かりやすく解説します。
根抵当権の債務者が亡くなったときに起きる2つの変化
まず前提として、通常の「抵当権」と「根抵当権」の違いを簡単に押さえておきましょう。
住宅ローンなどで設定される通常の抵当権は、特定の1つの借入金を担保するもので、完済すれば役目を終えて消滅します。一方、根抵当権(民法第398条の2)とは、あらかじめ定めた「極度額(担保の上限額)」の範囲内であれば、何度でも繰り返しお金を借りたり返したりできる「枠」を不動産に設定する担保権です。主に事業資金の融資などで広く利用されています。
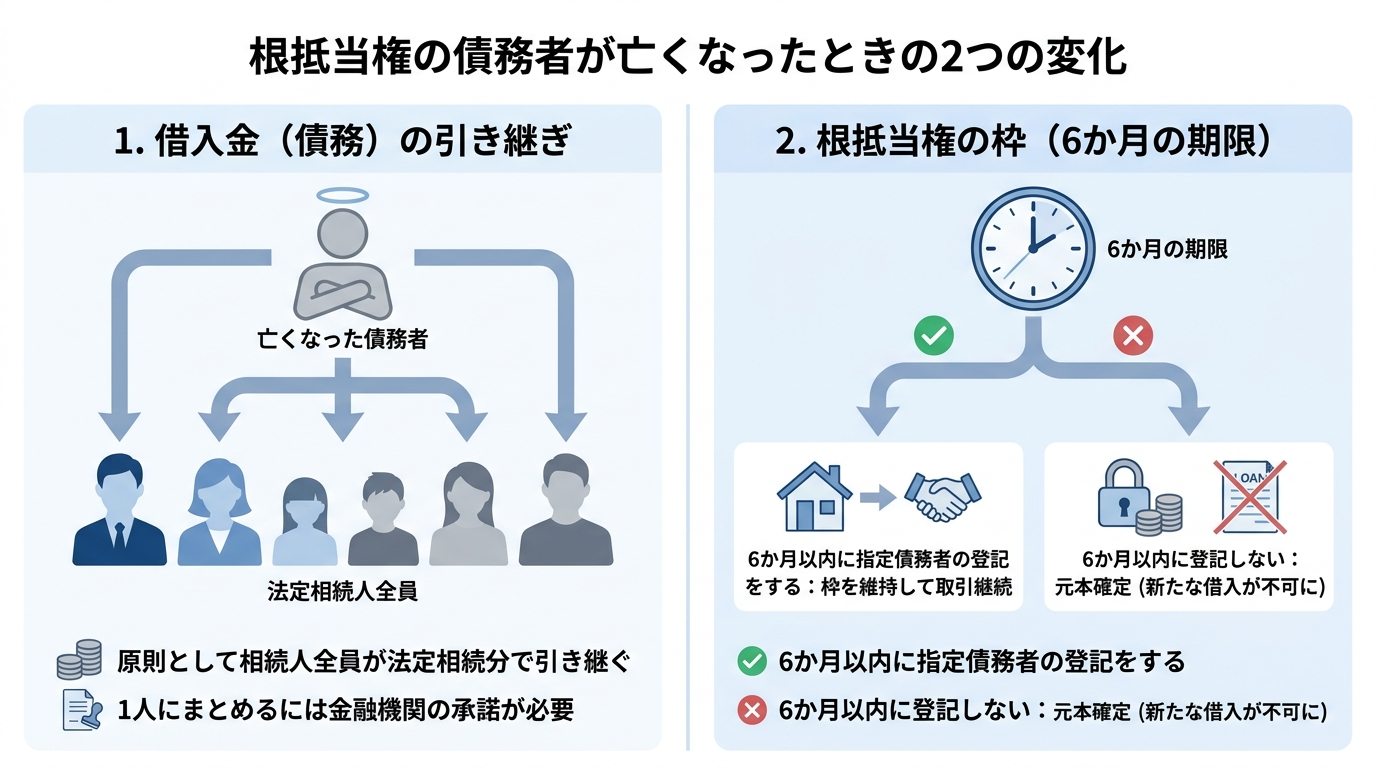
この根抵当権の債務者が亡くなると、法律上、「①借入金(債務)の引き継ぎ方」と「②根抵当権の枠(元本確定)の扱い」という2つの大きな変化が生じます。
借入金(債務)は原則として相続人全員が法定相続分で引き継ぐ
1つ目の変化は、亡くなった債務者が抱えていた借入金(被担保債務)の行方です。
銀行からの借入金のような金銭債務(分けられる性質の債務=可分債務)は、債務者が亡くなった瞬間に、法律上当然に分割され、法定相続人全員がそれぞれの法定相続分に応じて引き継ぐのが原則とされています(最高裁判所昭和34年6月19日判決)。
ここで実務上とても重要な注意点があります。それは、相続人同士の遺産分割協議で「家業を継ぐ長男が、親の借入金も1人で全部引き継ぐ」と決めたとしても、債権者である金融機関の承諾がなければ、その取り決めを金融機関に対して主張できないということです。
つまり、金融機関の同意を得て正式な手続き(債務者変更や債務引受など)を行わない限り、事業に関わっていない配偶者や他の兄弟姉妹も、金融機関から法定相続分の返済を請求されたら拒むことができません。だからこそ、債務者が亡くなった後は金融機関との協議と適切な登記手続きが不可欠になるのです。
相続開始から6か月以内に登記しないと「元本確定」する
2つ目の変化は、根抵当権特有の「元本確定(がんぽんかくてい)」というルールです(民法第398条の8第2項・第4項)。
根抵当権の債務者が亡くなった後、相続開始から6か月以内に、後継者を決める「指定債務者の合意の登記」を申請しない場合、その根抵当権が担保すべき元本は「相続開始の時にさかのぼって確定したもの」とみなされます。
「元本が確定する」とは、簡単に言うと、これまで自由に借りたり返したりできていた根抵当権の「枠」がロックされることを意味します。元本が確定すると、亡くなった時点で存在していた借入金の元本と、その確定した元本に対して今後発生する利息・遅延損害金などだけが極度額の範囲内で担保されることになり、その根抵当権を使って新たなお金を借りる(新規の貸付元本を担保させる)ことが一切できなくなります。
つまり、ご家族が亡くなってから6か月という期間は、「既存の根抵当権の枠を残して今後も融資取引を継続するか」、それとも「枠をロック(元本確定)させて返済・担保抹消へ向かうか」を決める重大な分岐点となるのです。
まず何から始める?現状確認と「継続・抹消」の判断基準
「6か月以内に判断が必要」と聞くと、焦ってすぐに法務局へ行こうとされる方もいらっしゃいますが、いきなり登記書類を集め始めるのは得策ではありません。
まずは不動産と借入金の正確な現状を把握し、金融機関へ連絡した上で、ご家族の状況に合わせて「①根抵当権を引き継いで取引を継続する」か、「②取引を終了して返済・抹消へ進む(または相続放棄を検討する)」かの方向性を整理することから始めましょう。
登記事項証明書・借入残高の確認と金融機関への連絡
初動として確認・連絡すべき事項は以下の3つです。
- 不動産の登記事項証明書(登記簿謄本)の確認
法務局で不動産の登記事項証明書を取得し、「甲区(所有権に関する事項)」と「乙区(所有権以外の権利に関する事項)」を確認します。具体的には、甲区で「現在の所有者(設定者)」が誰か、乙区で根抵当権の「極度額」「債権の範囲」「債務者」「根抵当権者(金融機関など)」がどう記載されているかをチェックします。もし担保に入っている不動産がどれか分からない場合は、亡くなった方の不動産調査を行って対象物件を漏れなく特定しましょう。 - 借入残高や取引状況の確認
自宅や事務所に残された金銭消費貸借契約書、根抵当権設定契約書、返済予定表、事業用通帳などから、現在の借入残高や毎月の返済額、手形決済・小切手・当座貸越などの有無を確認します。 - 根抵当権者(金融機関)への連絡
根抵当権者である銀行や信用金庫などの担当窓口へ、債務者が亡くなった事実を連絡します。金融機関側で現在の正確な借入残高や元本確定の有無を確認してもらい、今後必要となる銀行所定の書類や手続きの案内を受けます。
特に注意したいのは、元本が確定する前の状態では、亡くなった方が振り出していた手形の決済や自動引き落としなどによって債務額が変動する可能性がある点です。不測のトラブルを防ぐためにも、金融機関への連絡と情報共有は早めに行うことが大切です。
根抵当権を引き継いで取引を継続すべきケース
現状を確認した上で、「元本を確定させずに根抵当権を引き継ぐ(継続する)」べきなのは、主に以下のようなケースです。
- 亡くなった親や配偶者の個人事業・家業を、相続人(後継者)がそのまま引き継ぐ場合
- 今後も同じ金融機関から、その不動産を担保にして運転資金や設備資金などを反復継続して借り入れる予定がある場合
もし事業を引き継いで今後も融資を受けたいにもかかわらず、6か月を過ぎて元本が確定してしまうと、既存の根抵当権の枠で追加融資を受けることができなくなります。
一度確定した根抵当権を後から未確定の状態に戻すことはできないため、再び反復継続して借り入れられる融資枠を作るには、残債を完済して既存の根抵当権を抹消した上で再設定するか、不動産に担保余力があれば既存の根抵当権を残したまま追加で設定するなど、新たな根抵当権を設定する必要が生じます。新規設定となると、金融機関の新たな審査が必要になるだけでなく、「極度額×0.4%」という高額な登録免許税(例えば極度額3,000万円なら12万円)が再びかかってしまいます。また、契約内容によっては、元本確定や手続き放置が期限の利益喪失事由(一括返済を求められる事由)に関わる恐れもあるため、取引を継続したい場合は相続開始から6か月以内の登記申請が必須となります。
返済して根抵当権を抹消(または相続放棄)すべきケース
一方で、「根抵当権を継続せずに整理・抹消する」方向へ進むべきなのは、以下のようなケースです。
- 亡くなった方の廃業に伴い、誰も事業を引き継がない場合
- 今後、その金融機関から不動産を担保に新たな借入れをする予定がない場合
- すでに借入金を完済しており、残高がゼロになっている場合
- 相続した不動産を売却したり、担保のないきれいな状態に整理したりしたい場合
これらのケースでは、根抵当権という「枠」を残しておくメリットがありません。法律上は根抵当権が付いたままでも所有権移転や後順位の担保設定は可能ですが、実務上は枠が残ったままだと買主の理解や新たな融資審査の妨げになり、通常の不動産売買では決済時の担保抹消を求められることが多いため、残債の完済(または残高ゼロの確認)と金融機関との合意・元本確定などを経て、根抵当権抹消登記を目指すのが適切です。
なお、調査の結果、借入残高が不動産の価値を大きく上回る「オーバーローン」の状態であり、預貯金など他のプラスの財産を含めても遺産全体が大幅なマイナスになる場合は、家庭裁判所へ相続放棄の申述を行う選択肢も視野に入ります。相続放棄をする場合は、原則として「自己のために相続の開始があったことを知った時から3か月以内」という、さらに短い期限が設けられているため、負債が多いと感じたら一刻も早く判断する必要があります。
| 判断の方向性 | 適しているケース | 必要な対応と期限の目安 |
|---|---|---|
| 根抵当権を継続する(元本を確定させない) | ・後継者が個人事業や家業を引き継ぐ・今後も極度額の枠内で繰り返し融資を受けたい | 【相続開始から6か月以内】金融機関と協議し、前提となる相続登記・債務者変更とともに「指定債務者の合意の登記」を申請する(※債務を1人に集約する場合は債務引受等の登記も併せて検討) |
| 根抵当権を抹消する(取引を終了させる) | ・事業を継がず今後の借入予定がない・すでに完済している、または一括返済できる・不動産を売却して清算したい | 【金融機関との合意または元本確定後】残債を完済(または残高ゼロを確認)し、金融機関による解除・放棄、または元本確定後の弁済によって根抵当権抹消登記を行う |
| 相続放棄を検討する(遺産・負債を一切継がない) | ・借入金が不動産価値やプラスの遺産を大きく上回り、返済の見通しが立たない | 【相続開始を知った時から3か月以内】遺産に手をつけず、家庭裁判所へ相続放棄の申述を行う |
【取引を継続する場合】相続開始から6か月以内に行う登記の手順
後継者となる相続人が事業や取引を引き継ぎ、根抵当権を元本未確定のまま継続する場合、具体的にどのような登記を行えばよいのでしょうか。
インターネット上の一般的な解説では「6か月以内に指定債務者の登記をすればよい」とだけ簡単に書かれていることが多いのですが、実際の登記実務はそれほど単純ではありません。前提となる登記や、事業を継がない他の相続人を借金の義務から外すための登記まで、複数の登記を正しい順序(連件申請)で行う必要があります。
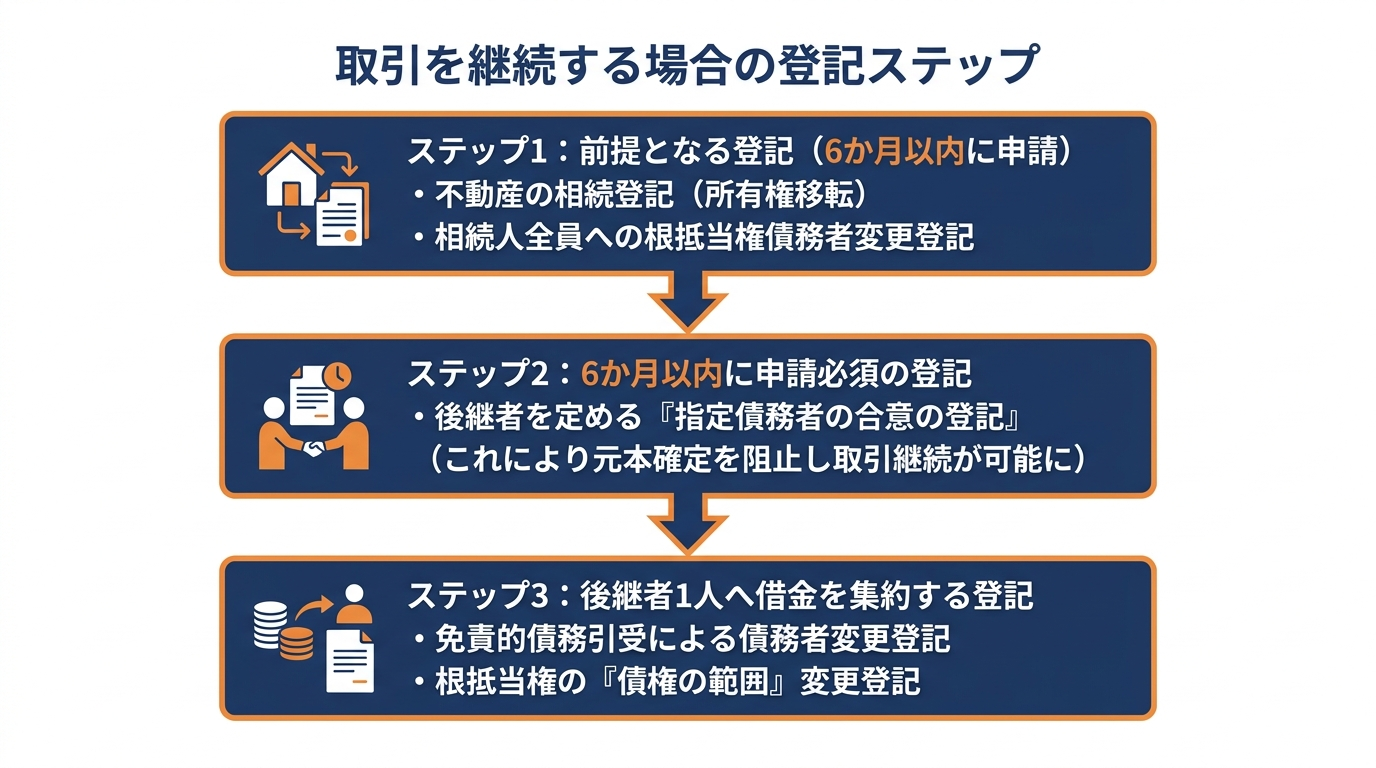
ここでは、実務で行われる標準的な3つのステップと注意点を詳しく解説します。
ステップ1:不動産の相続登記と「相続人全員」への債務者変更登記
指定債務者の合意の登記をするためには、その前提として以下の2つの登記が必要です。
まず、亡くなった債務者がその不動産の所有者(根抵当権設定者)でもあった場合は、遺産分割協議などに基づき、不動産を引き継ぐ相続人名義へ「相続による所有権移転登記(相続登記)」を行います。なお、2024年4月からは相続登記の申請義務化がスタートしており、担保の手続きとあわせて速やかに名義変更を行うことが求められます。
次に、根抵当権の債務者についての変更登記を行います。ここで多くの方が驚かれるのですが、たとえ遺産分割協議で「長男が1人で事業と借金を継ぐ」と決めていたとしても、登記の手順としては、いったん「法定相続人全員」を債務者とする『相続を原因とする根抵当権変更登記(債務者変更)』を申請しなければなりません。
これは、最初のセクションでお伝えしたとおり、亡くなった方の債務は法律上いったん法定相続人全員に分割して引き継がれるため、登記簿上もその「全員が相続した」という事実を正確に反映させなければ次の手続きに進めないという厳格なルールがあるからです。この登記は、根抵当権者(金融機関)と不動産の所有者(設定者)の共同申請で行い、登録免許税は不動産1個につき1,000円です。
ステップ2:後継者を定める「指定債務者の合意の登記」
ステップ1で債務者をいったん法定相続人全員に変更した上で、続けて「指定債務者の合意の登記」(民法第398条の8第2項・第4項)を申請します。
これは、根抵当権者(金融機関)と根抵当権設定者(不動産の所有者)との間で、「相続人のうち誰が今後の取引を引き継ぐか(=指定債務者となるか)」を合意し、その内容を登記簿に記録する手続きです。登録免許税は、ステップ1と同じく不動産1個につき1,000円となります。
この「指定債務者の合意の登記」を、前提となるステップ1の登記とともに相続開始から6か月以内に適法に申請することで、元本確定が阻止されます。その結果、その根抵当権は、以下の2つの債務を引き続き極度額の範囲内で担保できるようになります。
- 亡くなった時点で存在していた借入金(相続人全員が引き継いだ旧債務)
- 指定債務者に選ばれた後継者が、相続開始後に金融機関との間で新たに負担する借入金(新債務)
ステップ3:1人に債務を集約する「免責的債務引受」と債権の範囲変更
実務上、最も注意しなければならないのがこのステップ3です。
実は、ステップ2の「指定債務者の合意の登記」を行っただけでは、亡くなった時点で存在していた借入金(旧債務)は、法定相続人全員が法定相続分に応じて分割して背負ったままの状態になっています。指定債務者の合意とは、あくまで「これから先の新しい取引を誰がするか」を決めるものにすぎず、他の相続人が引き継いだ旧債務を自動的に免除するものではないからです。
事業を継がない他の相続人(例えば母親や兄弟姉妹)を借金の返済義務から完全に外し、後継者(指定債務者)1人に過去の借入金も含めたすべての債務を集約するためには、金融機関を交えて「免責的債務引受(めんせきてきさいむひきうけ)契約」(民法第472条)を結び、債務者を後継者1人だけにする変更登記を行う必要があります。
さらに、ここには根抵当権ならではの専門的な落とし穴があります。元本確定前の根抵当権において、他の相続人の債務を後継者が引き受けると、そのままでは引き受けた分の借入金が根抵当権の担保から外れてしまうのです(通常の「銀行取引」などの債権の範囲には、他人の借金を引き受けた債権は含まれないため)。
そのため、金融機関の担保割れを防ぎつつ債務者を後継者1人にまとめるには、債務者を1人に変更する登記とあわせて、根抵当権の『債権の範囲』に以下のような特定の債権を追加する変更登記を一体として申請する必要があります。
- 「年月日債務引受(旧債務者 他の相続人氏名)にかかる債権」(他の相続人から引き受けた分の借入金)
- 「年月日相続による後継者氏名の相続債務のうち変更前根抵当権の被担保債権の範囲に属するものにかかる債権」(後継者自身が最初から法定相続分で引き継いでいた分の借入金)
なお、法律上6か月以内の申請が必須とされているのはステップ2の「指定債務者の合意の登記」(および前提となるステップ1の登記)までですが、実務上は金融機関の手続きとあわせて、ステップ3の債務集約までを一連の連件申請(最大4連件にも及ぶ高度な登記申請)として同時に進めるケースが多く見られます。金融機関の担当者との綿密な打ち合わせが不可欠となるため、経験豊富な司法書士に任せるのが安全です。
不動産の所有者と亡くなった債務者が異なる場合の注意点
根抵当権では、「不動産の所有者(根抵当権設定者)」と「亡くなった債務者」が別人であるケースもよく見られます。例えば、親名義の土地に、子(債務者)が営む事業の借入れのために根抵当権を設定していた中で、子である債務者が先に亡くなったような場合や、不動産が共有名義になっている場合などです。
このように所有者と亡くなった債務者が異なる場合、不動産の所有者自身は亡くなっていないため、ステップ1のうち「所有権の相続登記」は不要です。しかし、元本確定を防ぐためには、根抵当権の債務者変更登記と指定債務者の合意の登記を相続開始から6か月以内に申請する必要があります。
特に注意したいのは、根抵当権の変更登記や指定債務者の合意の当事者となるのは、債務者の相続人ではなく「根抵当権者(金融機関)」と「不動産の所有者(設定者)」であるという点です。そのため、登記手続きを進めるにあたっては、不動産所有者の方の協力(実印の押印、印鑑証明書の取得、登記識別情報または権利証の提供など)が不可欠となります。所有者の方が高齢であったり、別居していたりする場合は、早めに事情を説明して協力を仰いでおくことが大切です。
【取引を終了・抹消する場合】元本確定や金融機関との合意による根抵当権抹消の流れ
次に、事業を誰も継がない場合や、今後の借入れ予定がない場合、あるいは不動産を売却・整理したいために、根抵当権を終わらせる(抹消する)場合の具体的な手順を見ていきましょう。
通常の抵当権であれば、借入金を完済すれば自動的に担保権としての効力は消滅し、すぐに抹消登記ができます。しかし、根抵当権は「枠」の担保であるため、元本が確定する前は借入残高がゼロになっても自動的には消えません。根抵当権を抹消するには、「元本を確定させた上で残債を完済(弁済)して抹消する」か、または「残債を完済(または残高ゼロを確認)した上で、元本確定前であっても金融機関との合意により根抵当権を解除・放棄してもらって抹消する」という手順を踏む必要があります。
根抵当権の抹消に向けた「元本確定」と「合意解除・放棄」の方法
完済(弁済)によって根抵当権を消滅させるためには、まず「いくら返済すれば担保が消えるのか」という対象債権を固定する「元本確定」が必要です。枠が空いたまま(元本未確定のまま)では、理論上また借入れが発生する可能性があるため、単に残高をゼロにしただけでは完済による消滅という状態にならないからです。一方で、金融機関が「根抵当権の解除(または放棄)」に同意してくれる場合は、元本確定を待たずに抹消登記を行うことも可能です。
債務者が亡くなったケースで根抵当権の抹消へ進むには、主に以下の3つのアプローチがあります。
- ① 相続開始から6か月の経過を待って元本確定させる方法
指定債務者の合意の登記を行わずに相続開始から6か月が経過すれば、法律上当然に、相続開始の時にさかのぼって元本が確定します。急いで不動産を売却する予定などがなければ、この方法で自然に元本を確定させた上で、残債の完済(または残高ゼロの確認)により抹消へ進むことができます。 - ② 6か月以内でも金融機関と合意して「解除・放棄」により抹消する方法
6か月を待たずに早く根抵当権を抹消したい場合や不動産を売却したい場合は、根抵当権者である金融機関に事情を伝え、残債の完済(または残高ゼロの確認)と引き換えに「根抵当権の解除(または放棄)」に応じてもらうよう協議します。解除や放棄を原因とする抹消には元本確定が必須ではないため、金融機関の同意が得られれば、6か月以内(元本確定前)であっても速やかに抹消手続きへ進むことが可能です。 - ③ 設定者から「元本確定請求」を行って確定させる方法
もし金融機関との合意解除がスムーズに進まない場合でも、根抵当権の設定から3年が経過しており、かつ登記簿に「元本確定期日」の定めがなければ、不動産の所有者(設定者)から金融機関に対して一方的に「元本確定請求」(民法第398条の19第1項)を行うことができます。この請求をすると、請求の時から2週間が経過した時点で元本が確定するため、確定した残債を完済して抹消を求めることができます。
借入残高がゼロの場合と残債がある場合の抹消手順
抹消に向けた方針が定まったら、借入残高の有無に応じて根抵当権抹消登記を進めます。
【すでに借入残高がゼロの場合】
亡くなる前に借入金を完済しており、現在まったく残高がない場合でも、登記簿上の根抵当権は残っています。この場合は金融機関へ連絡し、今後の取引を行わない旨を伝えて根抵当権の解除(または放棄)に同意してもらい、抹消登記に必要な書類(解除証書や委任状など)を発行してもらいます。
【借入残高が残っている場合】
元本確定によって固定された借入金の残高・利息等を金融機関へ全額返済(一括返済)するか、返済と引き換えに根抵当権を解除してもらうことで、金融機関から抹消登記用の書類を受け取ることができます。手元の資金だけでは一括返済が難しい場合でも、その不動産を売却した代金を決済当日に返済へ充当することで、売却と同時に根抵当権を抹消する手続きがよく行われます。売却を伴う場合は、相続不動産を売却する際の名義変更方法も踏まえて段取りを組むとスムーズです。
なお、亡くなった方が不動産の所有者であった場合、根抵当権抹消登記を申請する前提として、原則としてまず相続人への「相続による所有権移転登記(相続登記)」を行う必要があります。抹消登記そのものには「6か月以内」といった期限はありませんが、金融機関から交付された書類の記載内容が変わってしまったり、書類を紛失してしまったりするリスクを防ぐため、書類を受け取ったら速やかに管轄法務局へ申請しましょう。
相続開始から6か月が過ぎてしまった場合の対応と注意点
ご相談を受ける中では、「親が亡くなってから葬儀や遺品整理に追われ、気づいたら6か月が過ぎていた」「相続人同士の話し合いがまとまらず、6か月以内に指定債務者の登記ができなかった」というケースも少なくありません。
もし6か月を過ぎてしまっても、過度にパニックになる必要はありません。6か月経過によって何が起きるのかを正しく理解し、状況に応じた次の一手を打っていきましょう。
元本確定した根抵当権は「通常の抵当権」と同じ扱いになる
指定債務者の合意の登記をしないまま相続開始から6か月が経過すると、民法第398条の8第4項の規定により、法律上当然に「相続開始の時に元本が確定したもの」とみなされます。
これにより、その根抵当権は、新規の貸付元本は担保されなくなる一方で、「亡くなった時点で存在していた借入金の元本と、その確定元本について今後発生する利息・遅延損害金」を極度額の範囲内で担保する『確定根抵当権』へと性質が変わります。実質的に、住宅ローンなどで使われる「通常の抵当権」とほぼ同じ扱いになるとイメージしてください。
したがって、既存の根抵当権の枠を使って新たな借入れを繰り返すことはできなくなりますが、6か月を過ぎたからといって直ちに法律違反になったり、今後の登記手続きが一切できなくなったりするわけではありません。まずは落ち着いて金融機関と現状を確認し、今後の返済や取引の方針を相談することが大切です。
6か月経過後に債務者を1人に変更する登記と再設定の検討
6か月が経過して元本が確定した後、残っている借入金を特定の相続人1人が引き継いで返済していく場合や、今後も事業資金の融資が必要な場合は、以下のように対応します。
① 残っている債務を特定の相続人1人が引き継いで返済する場合
すでに元本が確定しているため、「指定債務者の合意の登記」や、先ほどステップ3で解説した複雑な「債権の範囲変更登記」は不要(かつ申請不可)となります。
その代わり、通常の抵当権と同じように、「相続人全員への債務者変更登記」を行った上で、金融機関の承諾を得て「免責的債務引受(または遺産分割)による特定の相続人1人への債務者変更登記」をシンプルに行うことができます。実務上は、元本が確定しているからこそ通常の債務引受による変更登記が可能になるという側面もあります(※金融機関の方針によっては、前提として元本確定の登記を求められる場合もあります)。
② 今後も極度額の枠内で反復して融資を受けたい場合
一度確定してしまった根抵当権の元本を、後から「未確定」の状態に戻すことは法律上できません。そのため、今後も不動産を担保に反復継続して事業資金を借り入れたい場合は、金融機関と協議の上、以下のいずれかの方法を検討することになります。
- 既存の確定根抵当権の残債を完済して抹消し、新たに根抵当権を設定し直す
- 既存の確定根抵当権については債務者を後継者に変更してそのまま返済を続けつつ、余剰担保価値がある場合に追加で新しい根抵当権を設定する、または個別の融資契約(証書貸付など)を結ぶ
どの方法がもっとも費用や手間の面で有利になるかは、残債の金額や不動産の評価額、金融機関の審査方針によって異なりますので、金融機関および司法書士と連携して判断することをおすすめします。
根抵当権の相続手続きに必要な書類・費用と司法書士への相談
ここまで解説してきたとおり、根抵当権の債務者が亡くなった際の手続きは、通常の相続手続きに比べて専門性が高く、準備すべき書類も多岐にわたります。最後に、手続きに必要な主な書類と費用の目安を整理しておきましょう。
手続きに必要な主な書類と登録免許税・費用の目安
根抵当権の継続(変更登記)や終了(抹消登記)、および前提となる不動産の相続登記で必要となる主な書類は以下のとおりです。
- 【相続人が準備する主な書類(相続登記・債務者変更・指定債務者登記)】
- 亡くなった方(被相続人)の出生から死亡までの連続した戸籍謄本・除籍謄本・改製原戸籍
- 亡くなった方の住民票の除票(または戸籍の附票)
- 相続人全員の現在の戸籍謄本
- 相続人全員の印鑑証明書
- 遺産分割協議書(相続人全員が実印を押印したもの)
- 不動産の登記事項証明書、固定資産評価証明書
- 不動産所有者(設定者)の登記識別情報または登記済証(権利証)
- 【金融機関と取り交わす書類・金融機関から受け取る書類】
- 継続(変更)の場合:根抵当権変更契約書、指定債務者の合意書、免責的債務引受契約書など(登記原因証明情報となるもの)、金融機関の委任状
- 抹消の場合:解除証書や放棄証書(登記原因証明情報)、金融機関が保有している根抵当権設定時の登記識別情報(または登記済証)、金融機関の委任状
特に亡くなった方の出生から死亡までの戸籍集めは、転籍が多いと複数の自治体から取り寄せる必要があり、時間がかかりやすいポイントです。具体的な収集手順については、相続手続きの必要書類と集め方もあわせてご参照ください。
また、法務局へ納める税金である「登録免許税」と、司法書士へ依頼する場合の報酬目安は以下のようになります。
| 手続きの種類 | 登録免許税(法定の実費) | 当事務所の報酬目安(税込・カッコ内は税別) |
|---|---|---|
| 所有権の相続登記(不動産の名義変更) | 不動産の固定資産評価額 ×0.4% | 登記申請のみ:5万5,000円(税別5万円)〜遺産分割協議書作成含む:8万2,500円(税別7万5,000円)〜(※評価額1,000万円未満の場合) |
| 根抵当権の各種変更登記・相続による債務者変更・指定債務者の合意・債務引受および債権の範囲変更 | 各申請ごとに不動産1個(1筆)につき1,000円(※3件連件なら1個につき計3,000円) | 事案や申請件数・金融機関との調整内容に応じてお見積もりいたします |
| 根抵当権抹消登記(担保の抹消) | 不動産1個(1筆)につき1,000円(※上限20個=2万円まで) | 1万1,000円(税別1万円)〜(申請1件あたり) |
| 戸籍等の収集サポート(オプション) | 役所の発行手数料・郵送料等の実費 | 基本報酬 2万2,000円(税別2万円・5通まで) |
※上記のほか、登記事項証明書の取得費用や郵送代等の実費が別途かかります。不動産の筆数や管轄法務局の数、事案の複雑さによって費用は変動いたしますので、事前に明確なお見積もりをご提示いたします。
なお、不動産の名義変更や担保の手続きだけでなく、預貯金の解約なども含めて専門家に任せるべきか迷われている方は、相続手続きを司法書士に依頼すべきかの判断基準も参考にしてみてください。
期限が迫っている場合や判断に迷うときは早めに司法書士へ
根抵当権の元本確定を防いで取引を継続する場合、「戸籍の収集」「相続人全員での遺産分割協議」「金融機関との打ち合わせ」といった準備を整えた上で、前提となる相続登記や債務者変更登記とともに「指定債務者の合意の登記」を相続開始から6か月以内という限られた期間内に適法に申請しなければなりません(さらに後継者1人へ債務を集約する場合には、免責的債務引受や債権の範囲変更の登記もあわせて進める必要があります)。
ご葬儀や四十九日法要、事業の引き継ぎなどに追われる中で、ご家族だけでこれらを正確にこなそうとすると、あっという間に6か月の期限を過ぎてしまうリスクがあります。また、「そもそも事業や根抵当権を継続すべきか、抹消すべきかまだ決まっていない」「銀行の担当者から専門用語で書類を求められて戸惑っている」という段階であっても、早めに司法書士へ相談することで、現状の整理から金融機関との連携までスムーズに道筋をつけることができます。
「まだ何も決まっていないけれど、まずは登記簿を見てほしい」「6か月の期限が迫っていて焦っている」という方も、どうぞお一人で悩まず、まずはお気軽に当事務所までご相談ください。

当事務所は兵庫県尼崎市を拠点に、相続や遺言に関する手続きをサポートしています。相続手続きでは、戸籍収集や遺産分割協議書の作成、不動産の名義変更など、複雑な手続きを一括してお任せいただけます。また、遺言書の作成支援も行っており、将来の相続に備えた適切なアドバイスを提供しています。
初回のご相談や費用のお見積もりは無料で承っておりますので、お気軽にご相談ください。
当事務所は兵庫県尼崎市を拠点に、相続や遺言に関する手続きをサポートしています。相続手続きでは、戸籍収集や遺産分割協議書の作成、不動産の名義変更など、複雑な手続きを一括してお任せいただけます。また、遺言書の作成支援も行っており、将来の相続に備えた適切なアドバイスを提供しています。
初回のご相談や費用のお見積もりは無料で承っておりますので、お気軽にご相談ください。


