

突然の督促状…その借金、時効で消せるかもしれません
「何年も前に借りた会社から、突然督促状が届いた…」
「すっかり忘れていた借金のことで、知らない番号から電話がかかってきた…」
突然の督促状や電話に不安を感じ、対応方法が分からない場合は、まず状況を落ち着いて確認することが大切です。それは、「あなただけではありません」ということです。そして、その支払い義務は「時効の援用」という法的な手続きによって、なくなる可能性があるということです。
借金にも時効がある、と聞くと少し驚かれるかもしれません。しかし、単に時間が経てば自動的に借金が消えるわけではなく、正しい手順を踏む必要があります。そして、一歩対応を間違えると、時効で消せるはずだった借金を全額支払わなければならなくなる危険もあるのです。
この記事では、時効の援用とは何か、という基本から、ご自身の状況で利用できるかのチェックリスト、具体的な手続きの流れ、そして最も重要な「やってはいけない失敗例」まで、司法書士が分かりやすく解説します。この記事を通じて、今確認すべきことや避けるべき対応を整理できます。また、相続放棄のように、借金問題には様々な解決策があります。
そもそも「時効の援用」とは?仕組みを分かりやすく解説
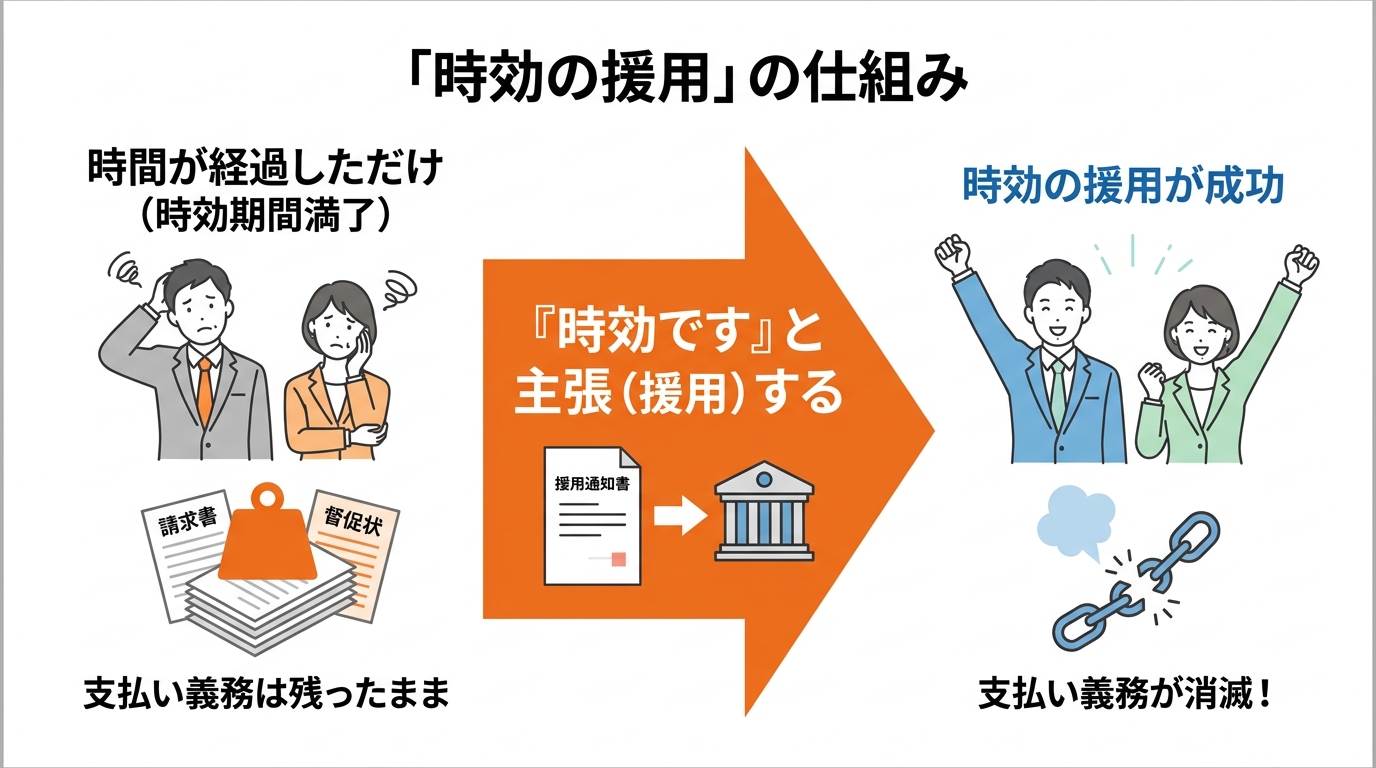
「時効の援用(じこうのえんよう)」という言葉は、普段の生活ではなかなか耳にしないかもしれませんね。簡単に言うと、「法律で定められた期間が過ぎたので、この借金はもう支払いません」と、借金相手(債権者)に対してハッキリと意思表示をすることを指します。
とても大切なポイントは、借金は時間が経っただけでは自動的に消滅しない、という点です。
時効が成立していても、あなたが「時効の利益を使います」と主張(=援用)して、初めて支払い義務が正式になくなります。この意思表示をしない限り、法的には支払い義務が残り続け、債権者はあなたに請求し続けることができるのです。
では、その「法律で定められた期間」とはどのくらいなのでしょうか。原則として、以下のようになっています。
- 貸金業者や銀行などからの借金:
原則として、債権者が権利を行使できることを知った時から5年、または権利を行使できる時から10年のいずれか早い時期 - 友人や親族など、個人からの借金:
2020年4月1日以降に発生した債権は、原則として、債権者が権利を行使できることを知った時から5年、または権利を行使できる時から10年のいずれか早い時期。ただし、2020年3月31日以前の借金は旧法により判断が異なる場合があります。
(※2020年4月1日の民法改正によりルールが統一されましたが、それ以前の借金については旧法が適用される場合があり、判断が複雑になることもあります。)
この期間の計算を始める日を「起算点」と呼びますが、この起算点をいつと考えるかが非常に重要になります。もし、この時効期間が過ぎていれば、あなたには支払い義務を消滅させる権利がある、ということになります。ちなみに、借金だけでなく、生命保険の請求権などにも時効は存在します。
【3分で診断】時効の援用、あなたはできる?簡単チェックリスト
ご自身の状況で時効の援用が利用できる可能性があるか、簡単なチェックリストで確認してみましょう。正直に「はい」「いいえ」で答えてみてください。
時効の援用 可能性チェック
- 最後の返済日、返済期日、期限の利益喪失日など、債権者が請求できる状態になった時から5年以上経過していますか?
- この5年(または10年)の間に、債権者に対して「支払います」「少し待ってください」など、返済を約束するような話をしましたか?
- この5年(または10年)の間に、1円でも返済しましたか?
- この10年の間に、裁判所から「訴状」や「支払督促」といった書類が自宅に届いたことはありますか?
- 督促状を送ってきた相手は、税務署や市役所、年金事務所など公的機関ではありませんか?
【診断結果】
- 質問1に「はい」、質問2~5すべてに「いいえ」と答えた方
時効の援用ができる可能性が高いです。次のステップに進み、具体的な手続きを確認しましょう。 - 上記以外の方(一つでも当てはまらない項目があった方)
時効が成立していない、またはすでに時効がリセット(更新)されている可能性があります。ご自身で判断せず、すぐに専門家へ相談することをおすすめします。安易に行動すると状況が悪化する恐れがあります。
このチェックリストはあくまで簡易的なものです。相続放棄の期限のように、法律上の期間計算は専門的な知識が必要になる場合があります。
時効の援用の具体的なやり方|手続きの流れと注意点
時効の援用ができる可能性があると分かったら、次はいよいよ実際の手続きです。ここでは、証拠を残しやすい一般的な方法をステップごとに解説します。
ステップ1:債権者と債務内容を正確に特定する
まず、誰に対して、どの借金の時効を援用するのかをハッキリさせなければなりません。手元に届いた督促状や昔の契約書を見て、以下の情報を確認しましょう。
- 現在の債権者名:借入れた当初の会社から債権が譲渡され、別の会社(債権回収会社など)に変わっていることがよくあります。必ず「現在の」債権者を確認してください。
- 契約に関する情報:契約番号、借入日、借入額など、その借金を特定できる情報をできるだけ集めます。
もし手元に資料がなく情報が分からない場合は、信用情報機関(CICやJICCなど)に自分の信用情報を開示請求することで、借入先の情報を確認できる場合があります。この最初の情報収集が不正確だと、せっかく通知書を送っても「どの借金のことか分かりません」と扱われ、無効になってしまうリスクがあります。正確な財産目録の作成と同様に、ここでの特定作業は非常に重要です。
ステップ2:「時効援用通知書」を作成し内容証明郵便で送付する
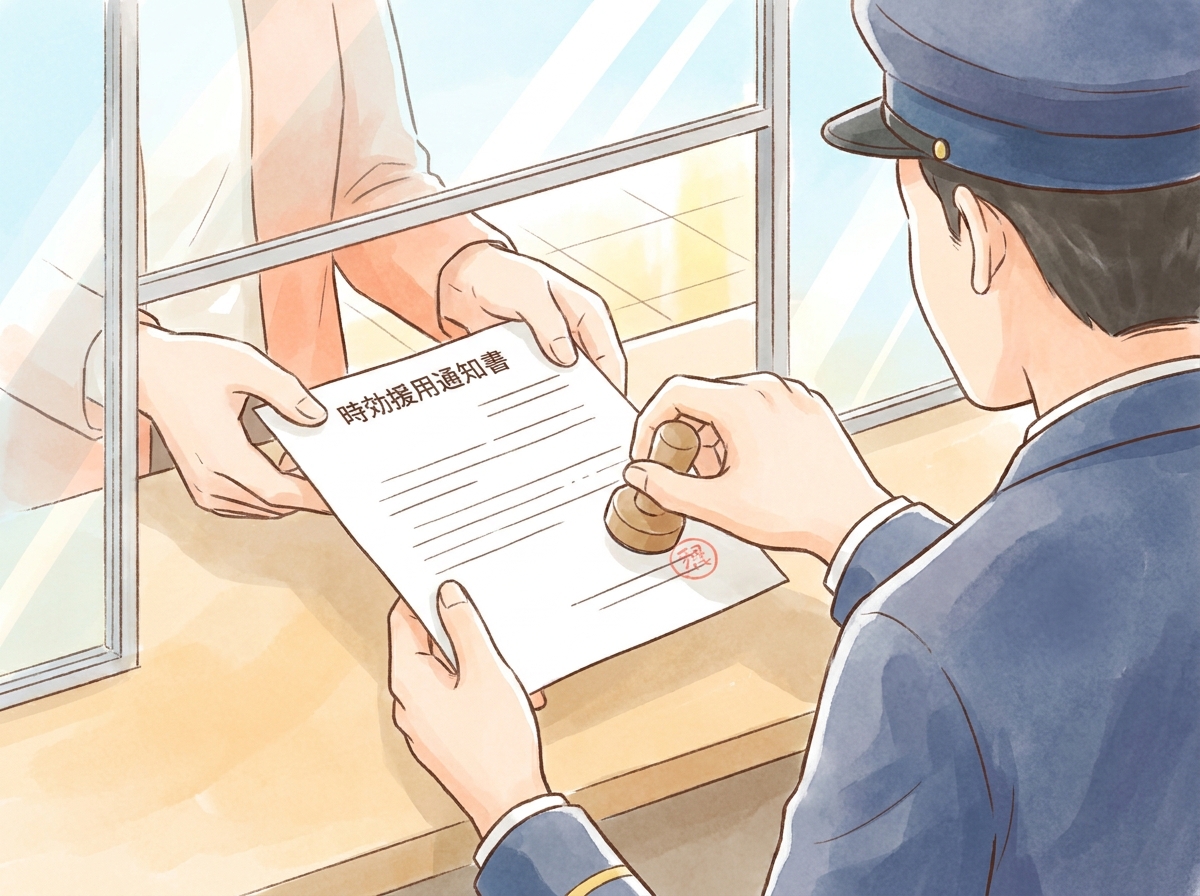
債権者と債務内容が特定できたら、「時効援用通知書」という書面を作成します。この書面には、以下の内容を記載するのが一般的です。
- 作成日
- あなたの氏名・住所
- 債権者の会社名・代表者名・住所
- 債務を特定する情報(契約番号など)
- 「上記の債務は消滅時効期間が経過しているので、時効を援用します」という明確な意思表示
そして、この通知書を送る方法が非常に重要です。証拠を残すため、「内容証明郵便」に「配達証明」を付けて送付する方法が一般的です。
なぜなら、内容証明郵便は「いつ、誰が、どのような内容の文書を、誰に送ったか」を郵便局が公的に証明してくれるからです。さらに配達証明を付ければ、その郵便物が配達された事実を証明できます。これにより、後から「そんな手紙は受け取っていない」「内容が違った」といった水掛け論になるのを防ぎ、時効を援用した確実な証拠を残すことができるのです。
自分で手続きする?専門家に依頼する?メリット・デメリット比較
「手続き自体は、意外とシンプルかも?」と思われたかもしれません。しかし、自分で手続きするか、専門家に任せるかには、それぞれメリットとデメリットがあります。
【自分で手続きする場合】
- メリット:内容証明郵便の実費(数千円程度)だけで済むため、費用を安く抑えられる。
- デメリット:時効期間の計算ミスや書類の不備で失敗するリスクがある。債権者から連絡が来た際に、うっかり債務を認める発言をしてしまい時効が更新される危険がある。何より、すべてのやり取りを自分で行う精神的な負担が大きい。
【専門家に依頼する場合】
- メリット:時効が成立しているか正確に判断してもらえる。事案に応じた書類作成や手続きの進行について、専門的なサポートを受けられる。依頼後は専門家が窓口となり、貸金業者等については、受任通知後の本人への直接の取立てが制限される場合があります。精神的な安心感が大きい。
- デメリット:専門家への報酬がかかる。
費用はかかりますが、たった一言のミスで時効が認められなくなるリスクを考えると、専門家に依頼するメリットは非常に大きいと言えるでしょう。
やってはいけない!時効の援用ができない・失敗する5つのケース
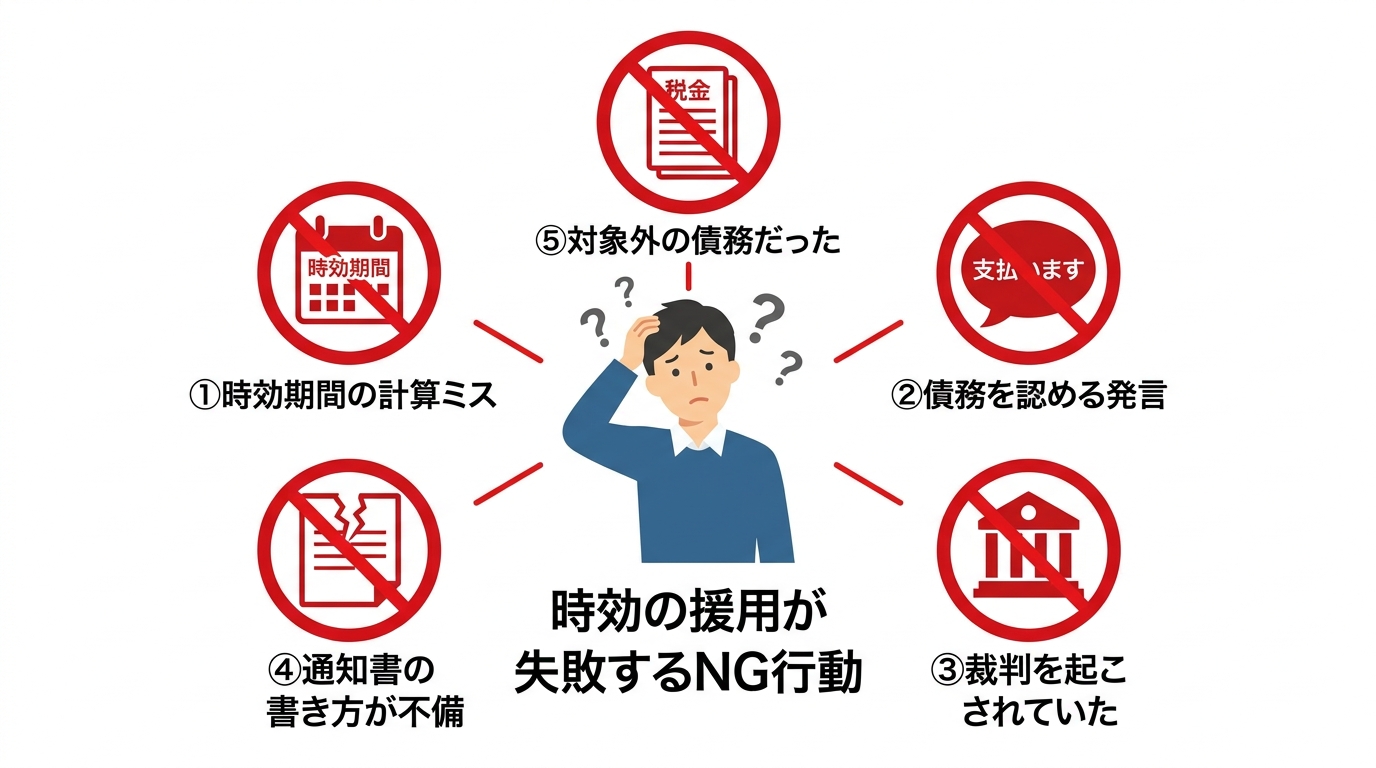
時効の援用を成功させるためには、やってはいけない「NG行動」を知っておくことが何よりも重要です。ここでは、よくある失敗例を5つのケースに分けて解説します。
ケース1:時効期間がまだ経過していなかった
これは最も基本的な失敗例です。時効期間のカウントが始まる「起算点」を勘違いしているケースが多く見られます。例えば、「契約した日から5年」だと思っていたら、正しくは「最後に返済した日の翌日から5年」だった、というようなケースです。自分の記憶だけに頼らず、契約書や取引履歴などで客観的な日付を確認することが不可欠です。
ケース2:債権者と話して「支払います」と約束してしまった(債務の承認)
これが最も注意すべき、そして最も多い失敗例です。
債権者から電話がかかってきたときに、つい以下のような発言をしてしまうと、法的に「債務を認めた(債務の承認)」とみなされ、その時点で時効期間がゼロにリセットされてしまいます。
【言ってはいけない言葉の例】
- 「支払う意思はあります」
- 「少し待ってください」
- 「分割払いならできます」
- 「いつ頃までにお支払いします」
また、同情を誘われて「1,000円だけでもいいから払ってほしい」と言われ、少額でも支払ってしまう行為も同様に「債務の承認」にあたります。債権者から連絡が来たら、その場で何も答えず、「専門家に相談してから連絡します」とだけ伝えて電話を切るのが最も安全な対応です。
ケース3:知らない間に裁判を起こされていた
あなたが引っ越しをして住民票を移していなかった場合など、裁判所からの「訴状」や「支払督促」に気づかないうちに、裁判手続きが進んでしまっていることがあります。裁判で判決が確定したり、支払督促が確定したりすると、時効期間はその時点から新たに10年に延長されてしまいます。もし督促状に「債務名義」「判決確定」といった言葉があれば、すでに裁判手続きが終わっている可能性が高いです。
ケース4:時効援用通知書の書き方に不備があった
ご自身で通知書を作成した場合に起こりうる失敗です。例えば、債務を特定するための契約番号などが間違っていたり、記載がなかったりすると、債権者側でどの借金のことか特定できず、援用が無効とされることがあります。また、「時効だと思うので、支払いを待ってほしい」といった曖昧な表現では、法的に有効な「援用」の意思表示と認められない可能性もあります。
ケース5:税金や養育費など、そもそも時効の援用ができない債務だった
税金や国民健康保険料、年金保険料などの公的な支払い義務は、民法上の借金とは異なる時効・徴収のルールが適用されます。また、養育費や交通事故の損害賠償請求権にも時効はありますが、確定判決の有無、支払期日、生命・身体侵害の有無などで期間や扱いが変わります。債務の種類ごとに個別確認が必要です。例えば、親族間の問題である相続問題とは全く異なる性質のものですので、注意が必要です。
時効の援用が難しい…そんな時の解決策とは?
ここまで読んでみて、「自分のケースは時効の援用が難しいかもしれない…」とがっかりされた方もいらっしゃるかもしれません。ですが、どうか諦めないでください。時効の援用が難しい場合でも、借金問題の解決や生活の立て直しに向けた他の手続きがあります。
それが「債務整理」という法的な手続きです。
債務整理には、主に3つの方法があります。
- 任意整理:裁判所を通さず、弁護士や、法務大臣の認定を受けた司法書士が業務範囲内で債権者と交渉し、将来利息の見直しや返済期間の調整などにより、月々の返済負担の軽減を目指す方法です。
- 個人再生:裁判所に申し立て、借金を大幅に(例えば5分の1などに)減額してもらい、その減額された借金を原則3年で分割返済していく方法です。住宅ローンが残っていても、家を手放さずに手続きできる場合があります。
- 自己破産:裁判所に申し立て、支払い不能であることを認めてもらい、税金などを除くほとんどの借金の支払い義務を免除してもらう方法です。
どの方法が最適かは、あなたの借金の総額、収入、財産の状況によって異なります。時効の援用が難しいと分かった場合でも、一人で抱え込まずに専門家に相談すれば、あなたにとって最善の解決策を一緒に見つけてくれます。それは、他の親族に影響が及ぶ相続放棄とは違い、あくまでご自身の問題として解決を目指す手続きです。

当事務所は兵庫県尼崎市を拠点に、相続や遺言に関する手続きをサポートしています。相続手続きでは、戸籍収集や遺産分割協議書の作成、不動産の名義変更など、複雑な手続きを一括してお任せいただけます。また、遺言書の作成支援も行っており、将来の相続に備えた適切なアドバイスを提供しています。
初回のご相談や費用のお見積もりは無料で承っておりますので、お気軽にご相談ください。
当事務所は兵庫県尼崎市を拠点に、相続や遺言に関する手続きをサポートしています。相続手続きでは、戸籍収集や遺産分割協議書の作成、不動産の名義変更など、複雑な手続きを一括してお任せいただけます。また、遺言書の作成支援も行っており、将来の相続に備えた適切なアドバイスを提供しています。
初回のご相談や費用のお見積もりは無料で承っておりますので、お気軽にご相談ください。


